
卡组欺诈监管项目
卡组(如 Visa 和 Mastercard)每月监管您报告的欺诈活动,并将其与您的销售情况进行比较。如果欺诈数量超过了卡组织认为可以接受的水平,您可能会被列入卡组的监管计划中。
一旦被列入该计划,卡组就会每月向您收取罚款,直到您将欺诈活动减少到可接受的水平。
如果您有可能被纳入或已经被纳入该计划,我们会通知您,并与您一起努力来减少欺诈交易。
信息若要为欺诈相关争议案件做抗辩,请阅读我们的预防欺诈争议指南。
如果您未能在规定时间内(具体时间由卡组决定)遵守要求,卡组可以拒绝继续处理您的付款。尽管这种情况很少见,但如果您被列入监管计划中,最好立即采取行动。
了解 Visa 和 Mastercard 的欺诈监管计划。
Visa 欺诈监管计划
Visa 欺诈监管计划(VFMP)是一项商户级欺诈监管计划,用于:
- 识别欺诈活动过多的商户
- 实施整改计划,保护支付系统的完整性
在同一个月内 VFMP 和 VDMP 均未达标
如果您在同一个月内同时超出 VFMP 和 Visa 争议监管计划(VDMP)的阈值,您将被分别列入每项计划进行专门识别。每个案件都在各自的计划中持续跟进处理,直到纠正为止。但是,如果您同时接受两个计划的评估,则以 VDMP 评估为优先。对于 VFMP 案件,Visa 可能仍会发布关于第 10.5 条争议权利的规定。
计划退出标准
要退出 VFMP,您需要连续三个月低于标准计划阈值,无论您处于哪个时限。如果您未能连续三个月低于标准计划阈值:
- 您将延续之前的计划识别状态
- 规定的连续三个月从您未达到标准计划阈值的次月起算
暂停违规评估
考虑到特殊或者可以从宽处理的情况,Visa 可以暂停或豁免全部或部分的违规评估(罚款)。通过提交整改计划,收单机构可以代表您提出暂停或豁免违规评估的请求。整改计划应当:
- 说明导致识别的根本原因
- 证明已采取的恢复合规性的行动
- 列出可被 Visa 认可的阶段性目标和所有纠正行动的日期
违规评估的暂停和计划费用:
- 由 Visa 自行决定
- 设有时限
如果获准暂停,违规评估和项目费用在暂停期间继续累算。如果您在暂停期间的表现未能低于计划阈值,且随后又被识别出来,可能会被收取累算的违规评估费用。
VFMP
本节涵盖所有地区。请参阅 VFMP-3DS,了解有关 VFMP-3DS(仅限美国)的具体信息。
阈值、时限和罚款
VFMP 有四个计划时限。
标准
适用情形:您是非高风险商户类别代码(MCC)并且达到或超过标准欺诈金额阈值。
阈值

时限、罚款和费用 — 超过 VFMP 标准阈值
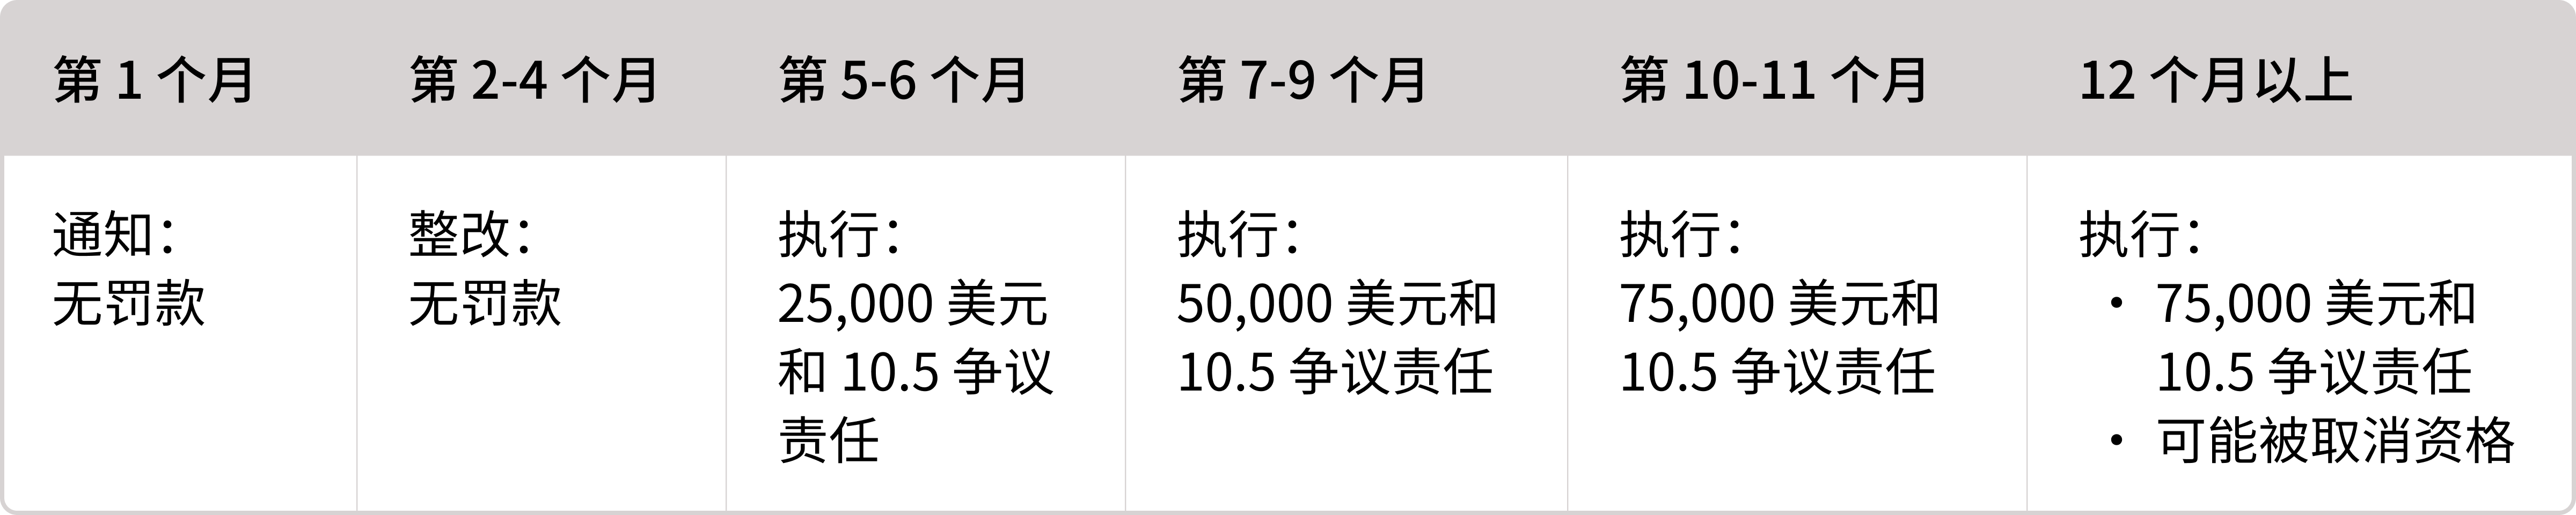
超额
适用情形:达到或超过超额欺诈金额阈值
注意在您全面整改而退出该计划之前,您将一直处于超额时限范围内。即使您的表现低于每月的超额阈值,您也不会转入标准时限。
阈值
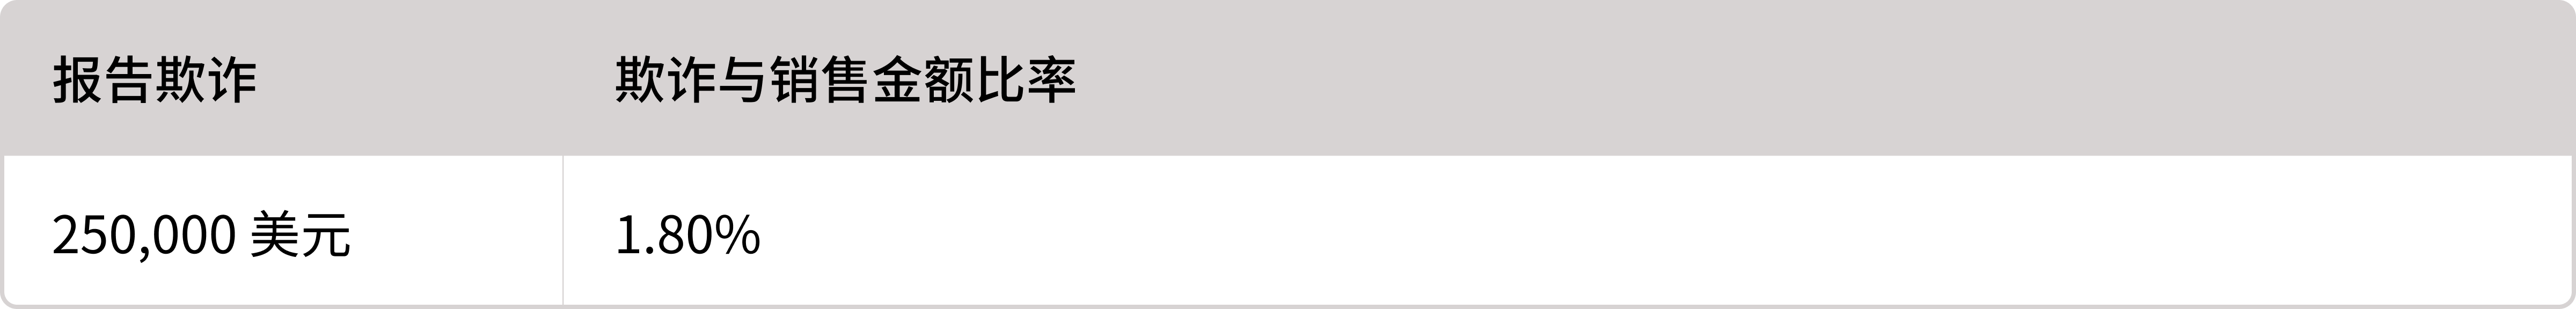
时限、罚款和费用 — 超过 VFMP 标准阈值
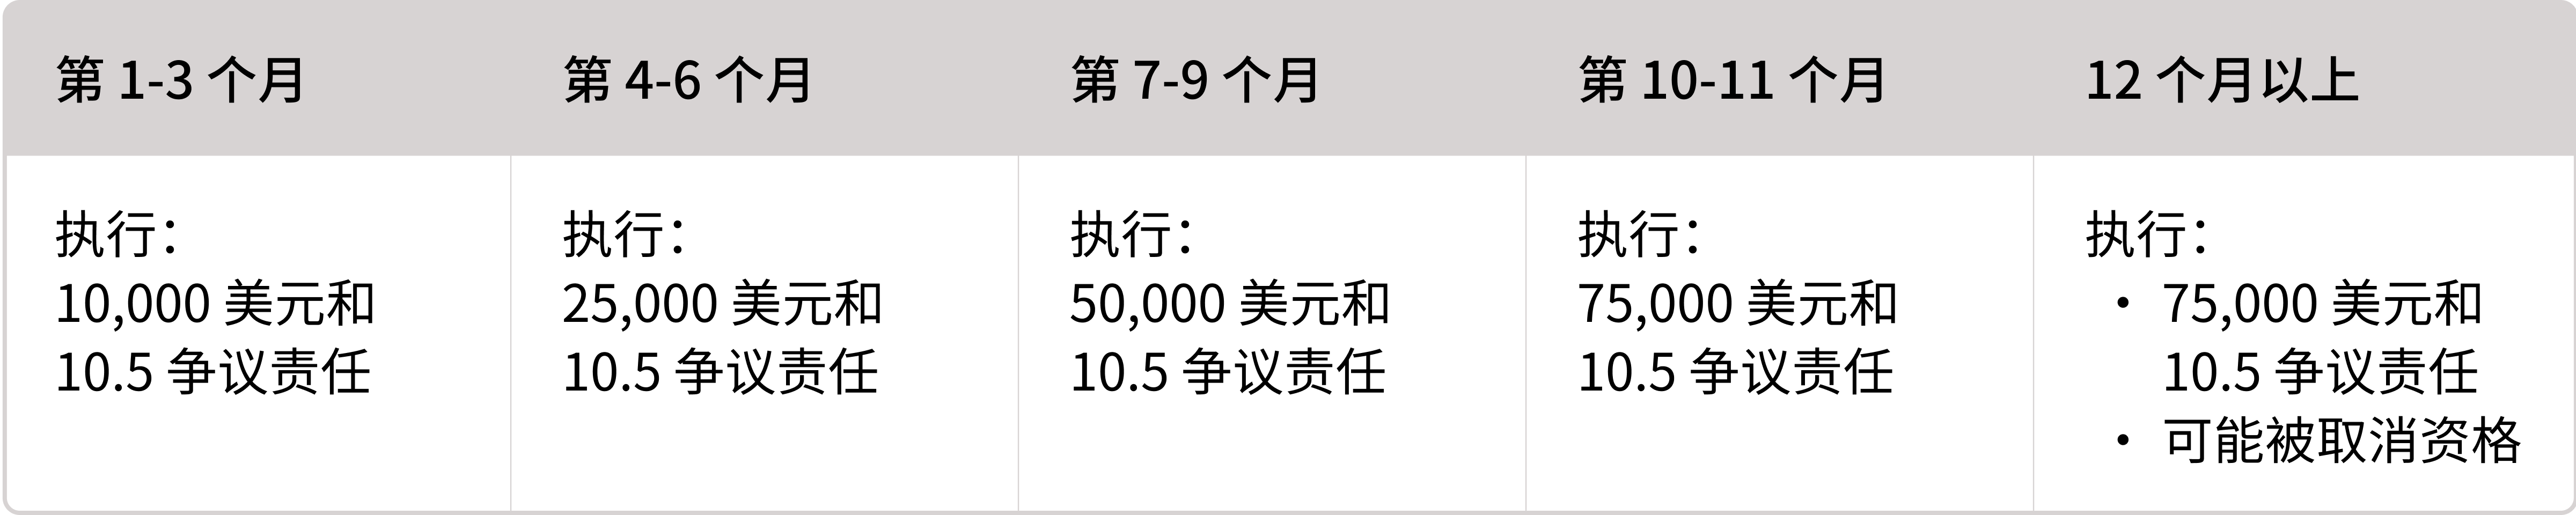
高风险
适用情形:
- 被 Visa 规则定义为高风险 MCC 类别
- 您被 Visa 认定损害了 Visa 支付系统的声誉,因此从标准时限转入高风险时限
高品牌风险 MCC
适用于所有使用以下 MCC 的无卡交易:
- 5962(直接营销 — 旅行相关安排服务)
- 5966(直接营销 — 外呼电话营销商户)
- 5967(直接营销 — 内呼电话营销商户)
- 7273(约会和陪同服务)
- 7995(博彩,包括彩票、赌场博彩筹码、赛马场内下注和场外下注)
- 5122(药品、专利药、药剂师用品)
- 5912(药店、药房)
- 5993(雪茄店和摊位)
适用于某些使用以下 MCC 的无卡交易:
- 4816(计算机网络/信息服务)— 销售网络寄存空间访问权限或远程数字文件共享服务
- 5816(数字商品 - 游戏)— 技能类游戏投注,例如每日梦幻体育游戏
- 6051(非金融机构)— 销售加密货币,为加密钱包提供资金或进行首次代币发行
信息在亚太地区、加拿大地区、CEMEA 地区、欧洲和 LAC 地区 - 仅在进行国内交易以外的交易时,5122,5912 和 5993 才适用。
时限、罚款和费用 — 超过 VFMP 标准阈值
预警
适用情形:您没有违反 VFMP 标准阈值,但超过了两个预警阈值
信息预警通知使您有机会在被识别列入 VFMP 之前降低欺诈水平。它们不计入计划时限,也不进行任何违规评估。
阈值
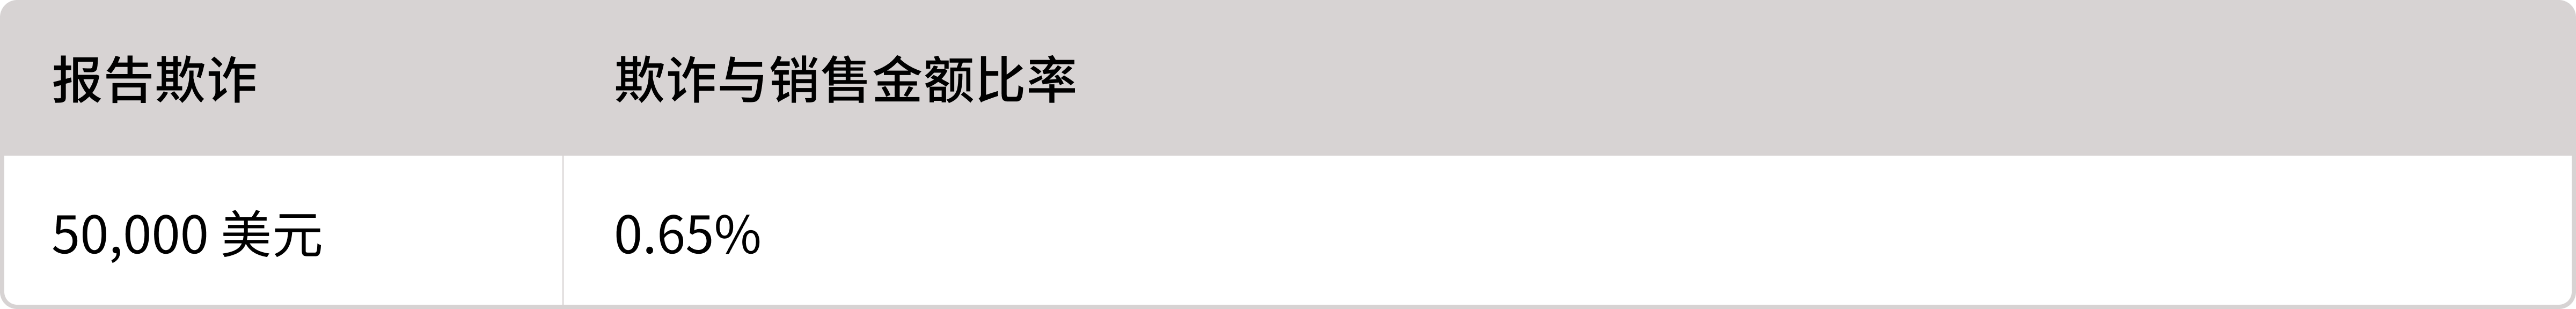
时限、罚款和费用 — 超过 VFMP 预警阈值
收到预警不会被罚款或收取额外费用。
信息如果涉及 10.5 争议责任的执行,则发卡行可能在报告之日起 120 个日历日内根据争议条件 10.5 提起争议。对于在您停止处理后最多 90 个日历日内发生的后续欺诈活动,您可能仍会受到争议条件 10.5 的约束。
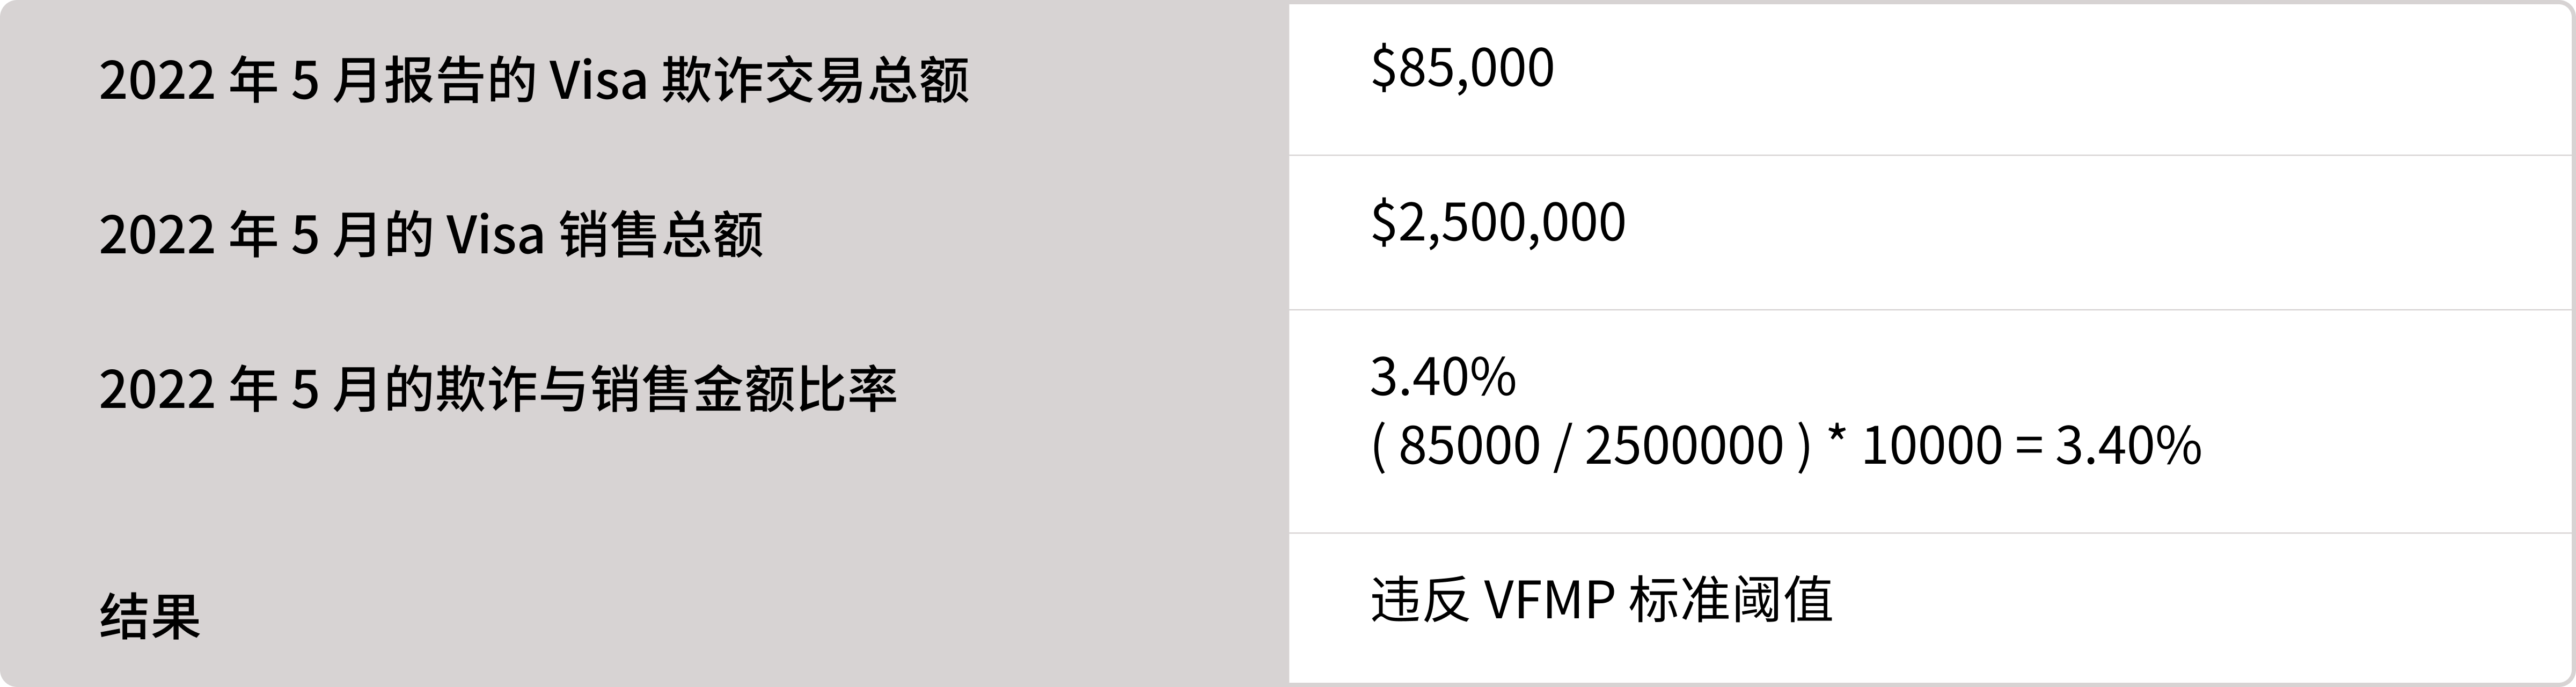
示例:Visa 违规月份 - 2022 年 5 月(2022 年 6 月计算)
VFMP 使用上个月处理的欺诈和销售交易数据。欺诈与销售金额比率的计算公式为:
欺诈与销售金额比率 = 当月报告的欺诈总额/当月销售总额
有关 VFMP 计划的其他信息
该计划的监管范围包括以下收单地区的国内交易和国际交易:
- 亚太(澳大利亚)
- 加拿大
- 欧洲(法国、德国、英国)
- 拉丁美洲和加勒比(巴西)
- 美国
对于所有其他地区,VFMP 只监管国际交易:
- 在一个月份内,VDMP 只计入您与单个账号之间的前十项争议。
- VFMP 不包括欺诈类型代码 3(欺诈申请)。
信息国内交易:发卡行位于交易国(您所在的国家)的交易。 国际交易:发卡行不在交易国(您所在的国家)的交易。
VFMP-3DS
本节介绍仅适用于美国的 VFMP-3DS。
阈值、时限和罚款
VFMP-3DS 计划有两个时限。
标准
适用情形:达到或超过标准欺诈金额阈值
阈值

时限、罚款和费用 — 超过 VFMP-3DS 标准阈值
VFMP-3DS 标准时限不设整改期,只有执行期。从您被列入计划的第一个月起,以及随后的所有月份,您都可能受到争议条件 10.5 的约束,直至您完成整改退出计划。
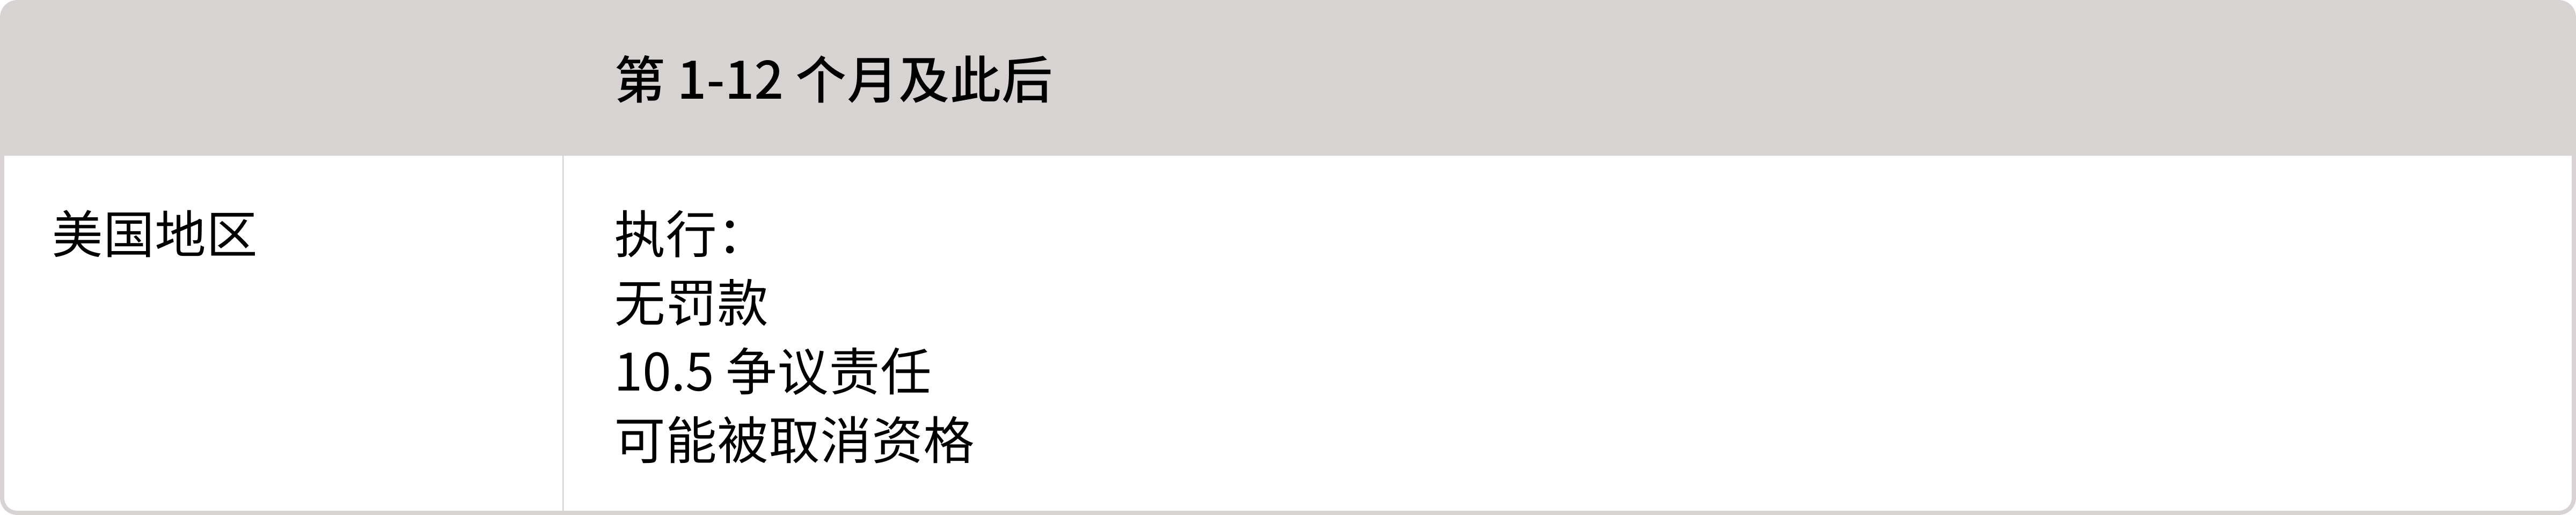
信息10.5 争议责任是指,发卡行可能在报告之日起 120 个日历日内根据争议条件 10.5 提起争议。对于在您停止处理后最多 90 个日历日内发生的后续欺诈活动,您可能仍会受到争议条件 10.5 的约束。
在收到 Visa 关于您被识别列入 VFMP-3DS 计划的通知后 30 天内,您必须将所有的 Visa 3DS 交易(ECI 5:身份校验成功;ECI 6:已尝试身份校验)重新归类为 ECI 7(未经身份校验的安全交易)。
预警
适用情形:您没有违反 VFMP-3DS 标准阈值,但超过了两个预警阈值
信息预警通知使您有机会在被识别列入 VFMP-3DS 计划之前降低欺诈水平。它们不计入计划时限。
阈值

时限、罚款和费用 — 超过 VFMP 预警阈值
收到预警不会被罚款或收取额外费用。
有关 VFMP-3DS 计划的其他信息
- VFMP-3DS 计划使用上个月处理的美国国内 3DS(ECI 5 和 ECI 6)欺诈和销售交易数据。
- 在一个月份内,只计入您与单个账号之间的前十笔欺诈交易。
- VFMP-3DS 计划不包括欺诈类型代码 3(欺诈申请)。
- 如果连续三个月低于标准计划阈值,您可以退出 VFMP-3DS 计划。
Mastercard 收单机构拒付监控计划
Mastercard 收单机构拒付监控计划(ACMP)包括两项计划,即超额拒付计划(ECP)和超额欺诈商户(EFM)计划。
ECP 计划分为两级:超额拒付商户(ECM)和高超额拒付商户(HECM)。
EFM 计划监控并识别欺诈活动过多的商户,目标是减少电商交易欺诈,打造一个更安全的生态系统。
信息如果您位于圣赫勒拿、阿森松和特里斯坦-达库尼亚、德国、印度、列支敦士登或瑞士,则不适用该计划。
阈值
如果您在上个月满足以下所有条件,您将被列入 EFM 计划:
- 当月 Mastercard 销售交易处理量达到 1,000 笔或以上
- 原因代码 4837(持卡人未授权)的 Mastercard 欺诈相关拒付金额达到 50,000 美元或欧元或以上
- 欺诈拒付与销售金额比率达到 0.5% 或以上
- 当月清算量中使用 3DS(包括仅数据类交易)或 DSRP(数字安全远程支付)处理者占比低于 10%(无监管国家)或低于 50%(有监管国家)
计算 EFM 阈值的说明
- 在清算中识别出的 3DS 交易,私密数据子元素(PDS)0052(安全级别指示符)的值为 211、212、214、216 或 217。
- 在清算中识别出的数字安全远程支付交易,PDS 0052 的值为 242(发卡行完全身份校验)或 246(基于商户风险的决策)。
- “仅数据”是指非 3DS 交易,而 Mastercard 对该交易进行了风险评分,并在授权请求信息中插入“Digital Transaction Insights”。
- 无监管国家是指在法律或监管上不要求进行持卡人强身份校验的国家。有监管国家是指在法律或监管上要求进行持卡人强身份校验的国家。
如何退出 EFM
如果您的争议活动连续三个月低于 EFM 阈值,Mastercard 将把您从计划中移除。在延期的情况下,如果您在延长期结束前连续三个月成功地遵守该计划,则不会进行评估。如果您的延期申请获得批准,您必须在延长期结束前实现达标。否则,将会向您追溯收取延长期内本应进行评估的相关费用。在下列情况下,也会向您追溯收取延长期内本应进行评估的相关费用:
- 您在延长期结束前撤离,例如,您在一个月内处理的销售数量为零
- 您未能连续三个月低于计划阈值,因而未能成功退出该计划
在同一个月内 EFM 和 ECM 均未达标
如果您在同一个月被认定为 EFM 和 ECM 均不达标,您将只接受适用的 EFM 评估。如果您被识别而列入 ECM 或 EFM 达 12 个月,您将接受最高标准的计划评估(ECM 或 EFM)。
延期申请
如果您无法达到这些计划的要求,您可以联系 Checkout.com 向 Mastercard 申请延期。
一般来说,如果您能很快解决收单机构拒付监控计划中列明的识别原因,就应该申请延期。通过延期,您将有时间处理剩余的拒付,并恢复到符合计划阈值的状态。
Mastercard 将根据具体情况审查和批准延期申请。Mastercard 可能会要求提供更多信息,例如行动计划,以考虑延期申请。
时限和罚款
一旦您被列入 EFM 计划,从第二个月开始将每月收取违规评估罚款。除了这些罚款,您还需缴纳任何现有的欺诈交易和欺诈争议相关费用。
