
争议监管计划
卡组(如 Visa 和 Mastercard)每月监控您的争议活动,并将其与您的销售额进行比较。如果您收到的争议(也称为拒付)数量超过了卡组织认为可以接受的水平,您可能会被列入卡组织的监控计划中。
一旦被列入该计划,卡组织就会每月向您收取罚款和额外费用,直到您将争议活动减少到可接受的水平。
如果您有可能被纳入或已经被纳入该计划,我们会通知您,并与您一起努力来减少争议。
信息要了解如何处理和帮助减少拒付,请阅读我们的争议应对指南。
如果您未能在规定时间内(具体时间由卡组织决定)遵守要求,卡组织可以拒绝继续处理您的付款。尽管这种情况很少见,但如果您被列入监控计划中,最好立即采取行动。
下面介绍 Visa 和 Mastercard 的争议监控计划。
信息如果您需要帮助,或者对争议监控计划有任何疑问,请联系我们的风险团队:risk@checkout.com。
Visa 争议监控计划
Visa 争议监控计划(VDMP)是一项商户级争议监控计划,用于:
- 识别争议水平过高的商户
- 实施整改计划,保护支付系统的完整性
VDMP 有四个计划时限。
在同一个月内 VFMP 和 VDMP 均未达标
如果您在同一个月内同时超出 VDMP 和Visa 欺诈监控计划(VFMP)的阈值,您将被分别列入每项计划进行专门识别。每个案件都在各自的计划中持续跟进处理,直到纠正为止。但是,如果您同时接受两个计划的评估,则以 VDMP 评估为优先。对于 VFMP 案件,Visa 可能仍会发布关于第 10.5 条争议权利的规定。
计划退出标准
要退出 VDMP,您需要连续三个月低于标准计划阈值,无论您处于哪个时限。如果您未能连续三个月低于标准计划阈值:
- 您将延续之前的计划识别状态
- 规定的连续三个月从您未达到标准计划阈值的次月起算
暂停违规评估
考虑到特殊或者可以从宽处理的情况,Visa 可以暂停或豁免全部或部分的违规评估(罚款)。通过提交整改计划,收单机构可以代表您提出暂停或豁免违规评估的请求。整改计划应当:
- 说明导致识别的根本原因
- 证明已采取的恢复合规性的行动
- 列出可被 Visa 认可的阶段性目标和所有纠正行动的日期
违规评估的暂停和计划费用:
- 由 Visa 自行决定
- 设有时限。如果获准暂停,违规评估和项目费用在暂停期间继续累算。如果您在暂停期间的表现未能低于计划阈值,且随后又被识别出来,可能会被收取累算的违规评估费用。
VDMP 阈值、时限和罚款
标准
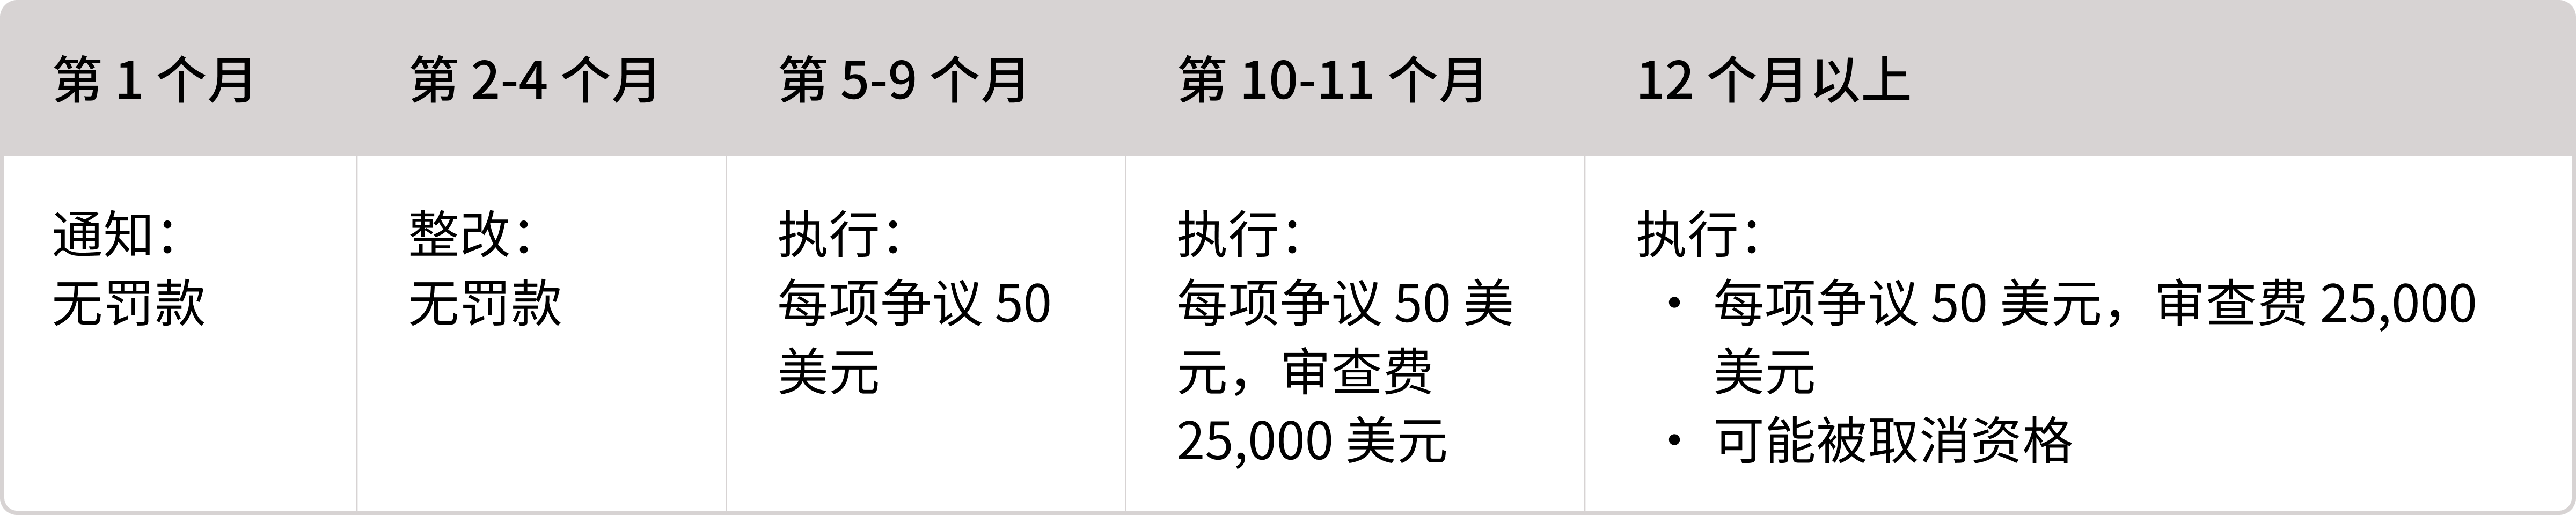
适用情形:您是非高风险商户类别代码(MCC)并且达到或超过标准争议阈值
阈值
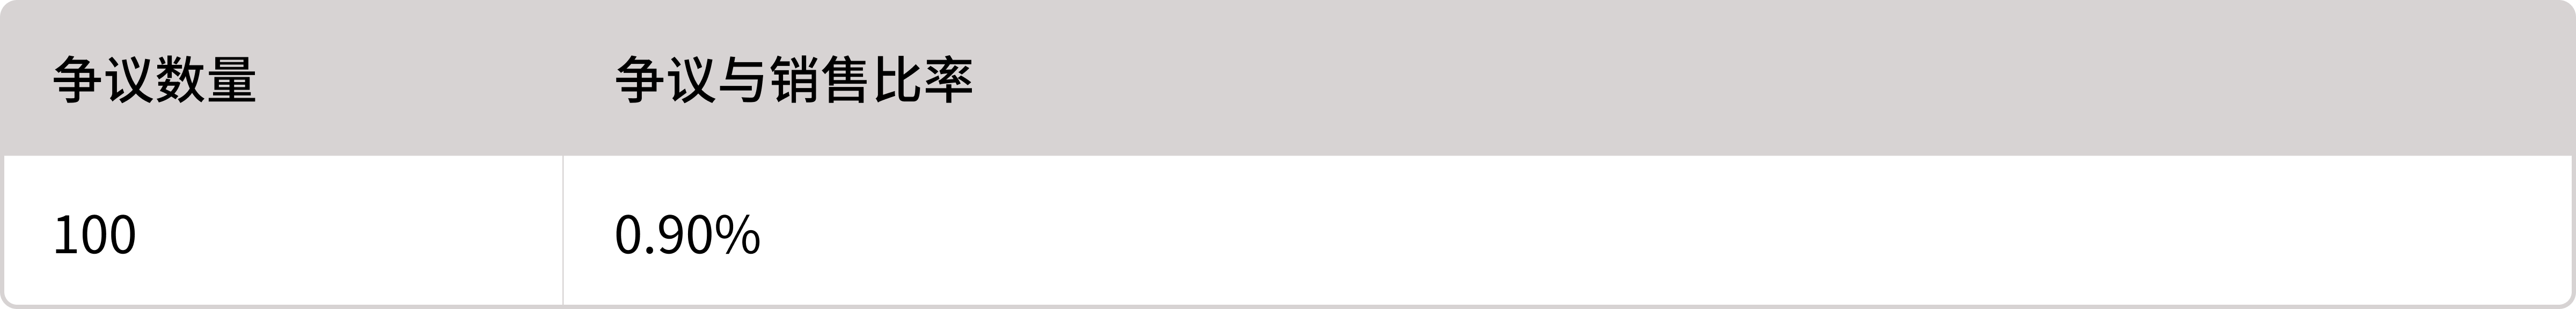
时限、罚款和费用 — 超过 VDMP 标准阈值
超额
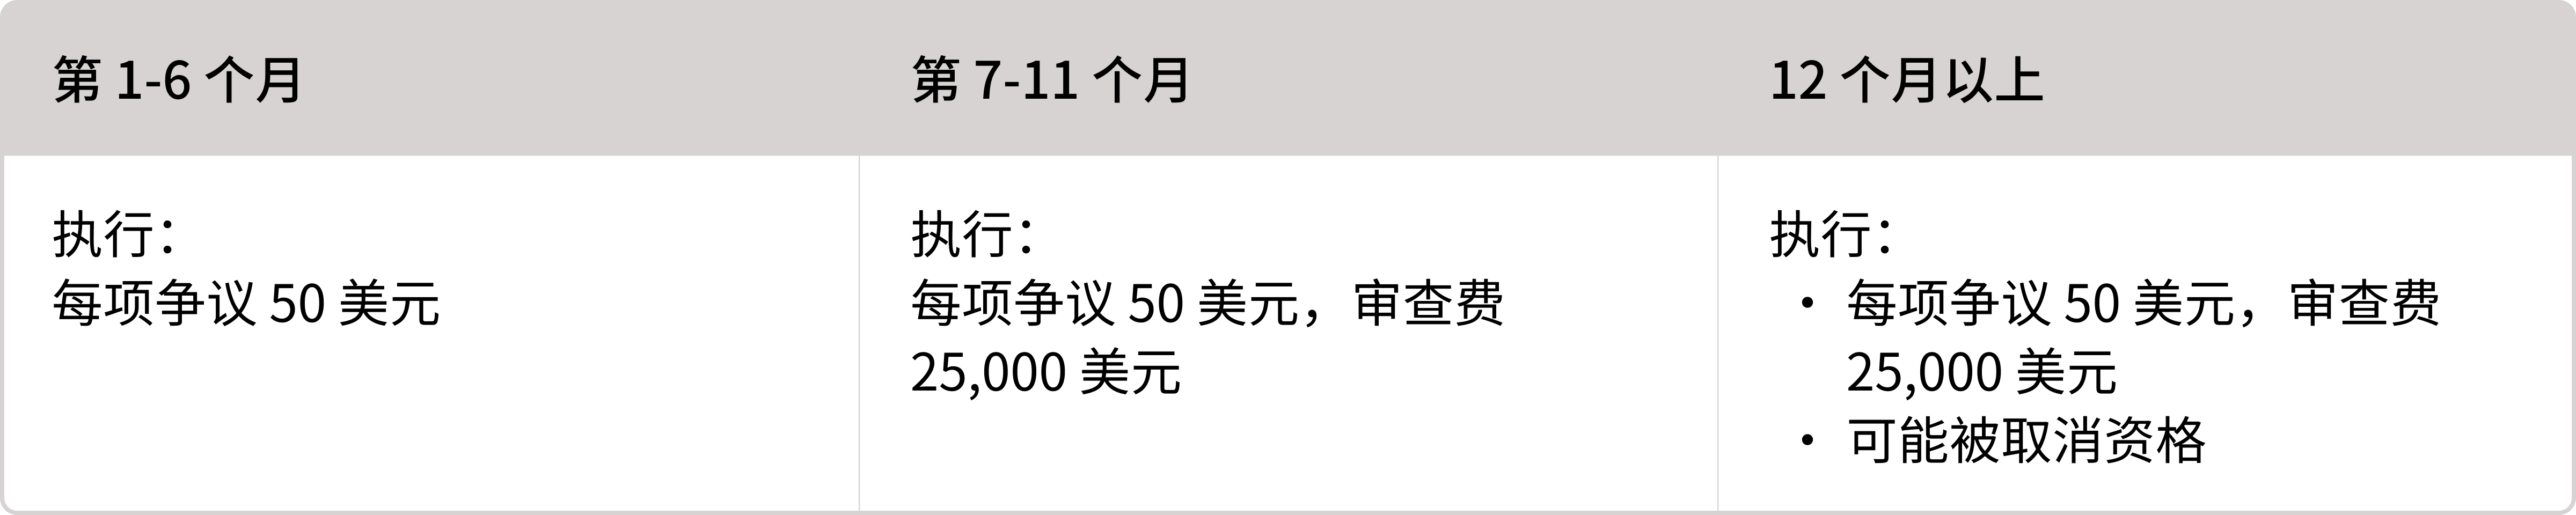
适用情形:达到或超过超额争议阈值
注意在您全面整改而退出该计划之前,您将一直处于超额时限范围内。即使您的表现低于每月的超额阈值,您也不会转入标准时限。
阈值
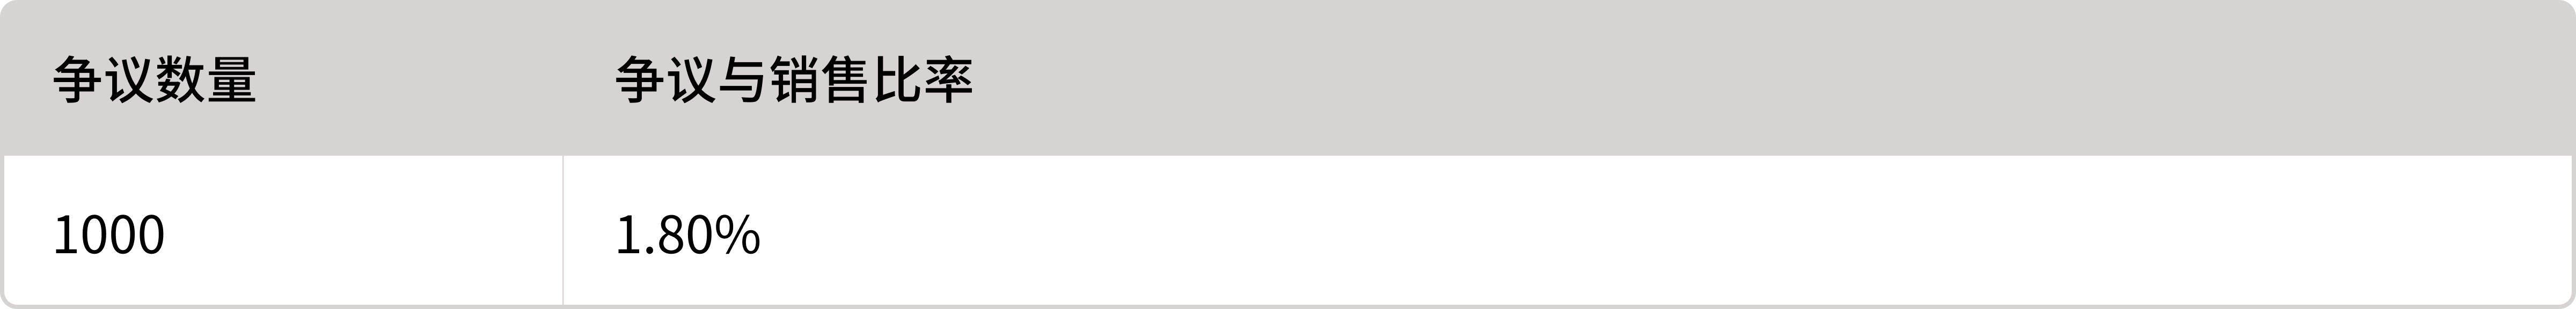
时限、罚款和费用 — 超过 VDMP 标准阈值
高风险
适用情形:
- 被 Visa 规则定义为高风险 MCC 类别
- 您被 Visa 认定损害了 Visa 支付系统的声誉,因此从标准时限转入高风险时限
高品牌风险 MCC
适用于所有使用以下 MCC 的无卡交易:
- 5962(直接营销 - 旅行相关安排服务)
- 5966(直接营销 - 外呼电话营销商户)
- 5967(直接营销 - 内呼电话营销商户)
- 7273(约会和陪同服务)
- 7995(博彩,包括彩票、赌场博彩筹码、赛马场内下注和场外下注)
- 5122(药品、专利药、药剂师用品)
- 5912(药店、药房)
- 5993(雪茄店和摊位)
适用于某些使用以下 MCC 的无卡交易:
- 4816(计算机网络/信息服务):销售网络寄存空间访问权限或远程数字文件共享服务
- 5816(数字商品 - 游戏):技能类游戏投注,例如每日梦幻体育游戏
- 6051(非金融机构):销售加密货币,为加密钱包提供资金或进行首次代币发行
信息在亚太、加拿大、CEMEA、欧洲和 LAC 地区,仅在进行国内交易以外的交易时,5122,5912 和 5993 才适用。
时限、罚款和费用 — 超过 VDMP 标准阈值(高风险 MCC)
预警
适用情形:您在上个月没有违反 VDMP 标准阈值,但超过了两个预警阈值
信息警通知使您有机会在被识别列入 VDMP 之前降低争议水平,而不会计入计划时限。
阈值
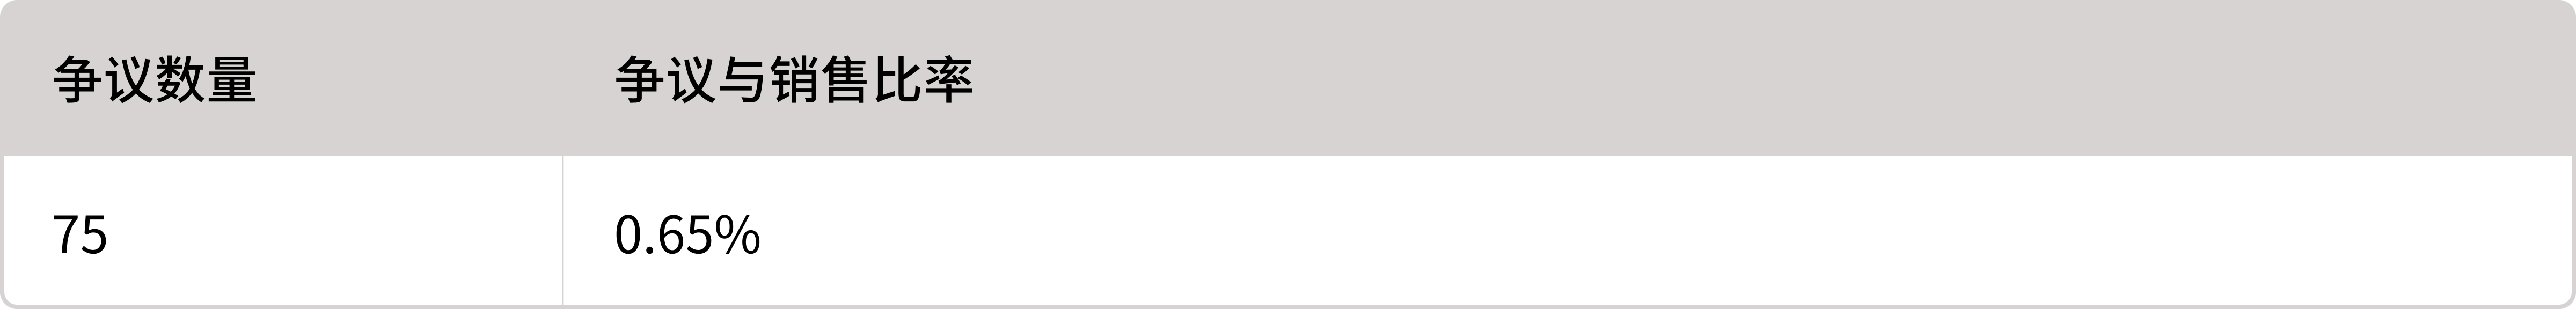
时限、罚款和费用 — 超过 VDMP 预警阈值
收到预警不会被罚款或收取额外费用。
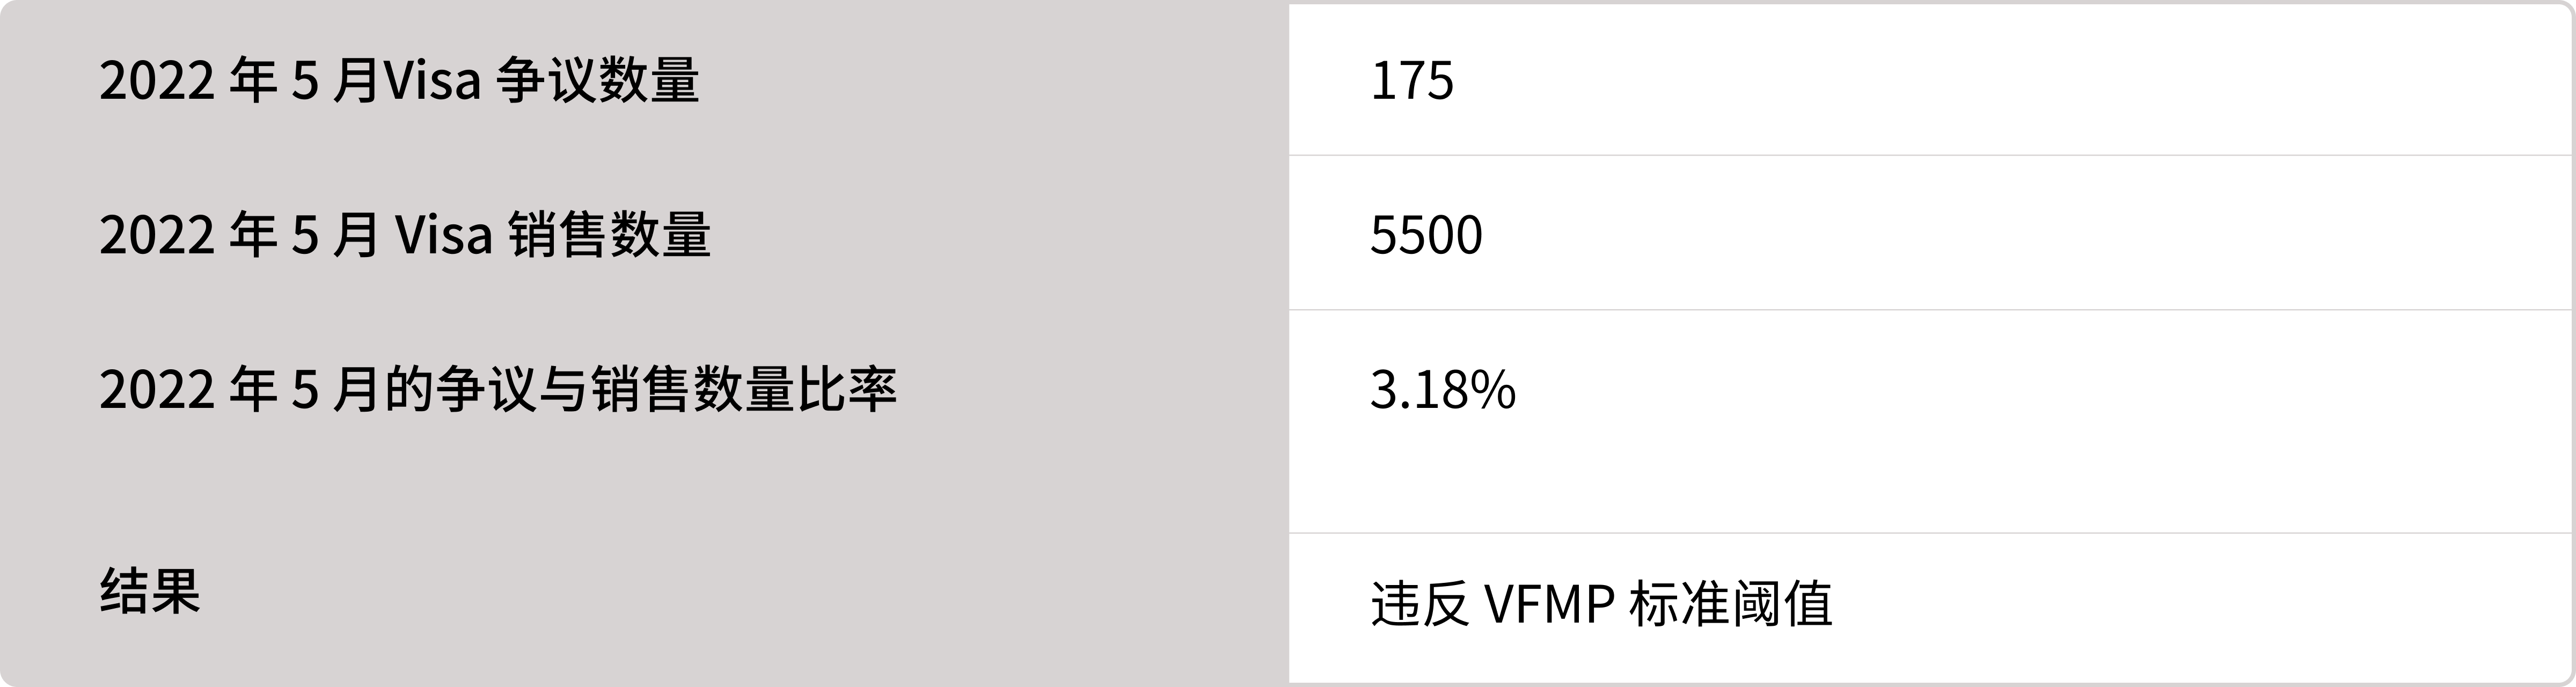
示例:Visa 违规月份 - 2022 年 5 月(2022 年 6 月计算)
VDMP 使用上个月处理的争议和销售交易数据。争议与销售比率的计算公式为:
争议与销售数量比率 = 当月争议数量/当月销售数量
VDMP 的其他信息
该计划的监控范围包括以下收单地区的国内交易和国际交易:
- 亚太地区(澳大利亚)
- 加拿大地区
- 欧洲地区(法国、德国、英国)
- 拉丁美洲和加勒比地区(巴西)
- 美国地区
对于所有其他地区,VDMP 只监控国际交易:
- 在一个月份内,VDMP 只计入您与单个账号之间的前十项争议。
- 争议代码 10.5(Visa 欺诈监控计划)不包括在 VDMP 内。
信息国内交易:发卡行位于交易国(您所在的国家)的交易。国际交易:发卡行不在交易国(您所在的国家)的交易。
Mastercard 收单机构拒付监控计划
Mastercard 使用收单机构拒付监控计划(ACMP)来监控每月收到过多拒付的商家。ACMP 包括两个计划,即超额拒付计划(ECP)和超额欺诈商户(EFM)计划。ECP 计划分为两类:
- 超额拒付商户(ECM)
- 高超额拒付商户(HECM)
Mastercard 如何计算基点(拒付率)?
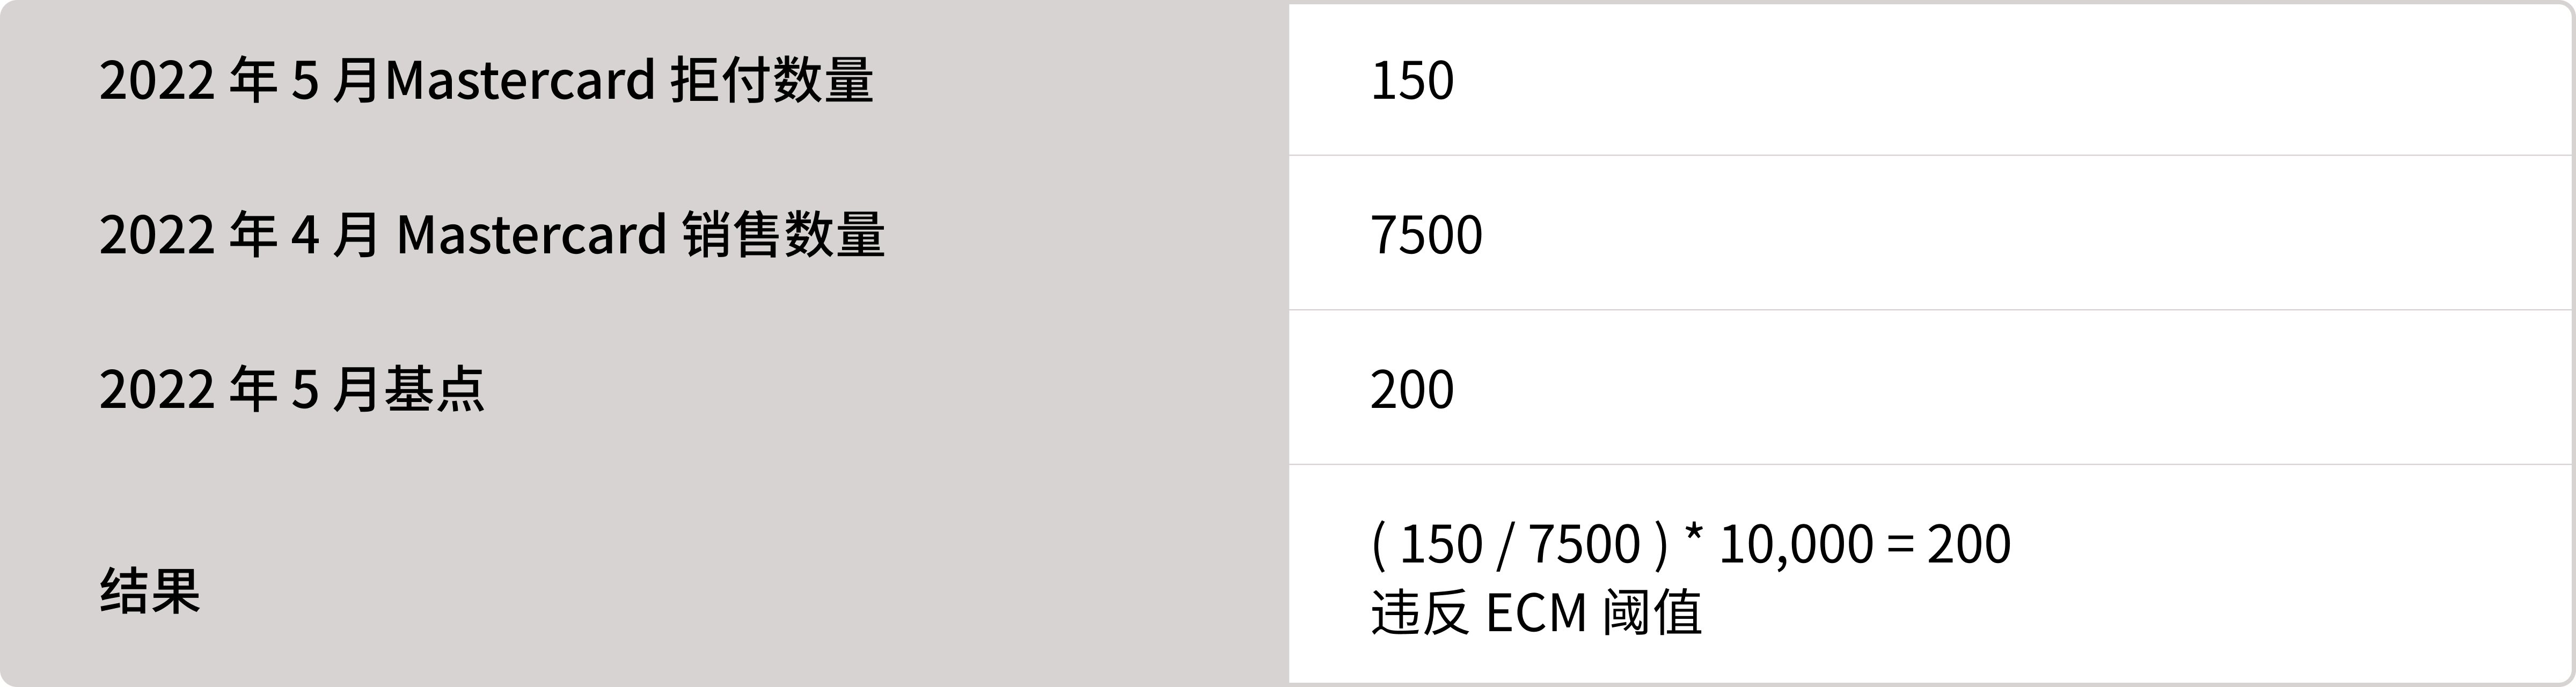
Mastercard 以“基点”为单位来衡量您的拒付率,并根据这个数字来确定您属于该计划的哪个级别。基点是指一个日历月内的拒付数量除以前一个月处理的 Mastercard 交易数量,然后乘以 10,000。
基点=(当月拒付数量/上月销售数量)X 10,000
示例:Mastercard 违规月份 - 2022 年 5 月(2022 年 6 月计算)
如何退出 ECM
如果您的争议活动连续三个月低于 ECM 阈值,Mastercard 将把您从计划中移除。在延期的情况下,如果您在延长期结束前连续三个月成功地遵守该计划,则不会进行评估。如果您的延期申请获得批准,您必须在延长期结束前实现达标。否则,将会向您追溯收取延长期内本应进行评估的相关费用。在下列情况下,也会向您追溯收取延长期内本应进行评估的相关费用:
- 您在延长期结束前撤离,例如,您在一个月内处理的销售数量为零
- 您未能连续三个月低于计划阈值,因而未能成功退出该计划
延期申请
如果您无法达到这些计划的要求,您可以联系 Checkout.com 向 Mastercard 申请延期。一般来说,如果您能很快解决收单机构拒付监控计划中列明的识别原因,就应该申请延期。通过延期,您将有时间处理剩余的拒付,并恢复到符合计划阈值的状态。Mastercard 将根据具体情况审查和批准延期申请。Mastercard 可能会要求提供更多信息,例如行动计划,以考虑延期申请。
在同一个月内 EFM 和 ECM 均未达标
如果您在同一个月被认定为 EFM 和 ECM 均不达标,您将只接受适用的 EFM 评估。如果您被识别而列入 ECM 或 EFM 达 12 个月,您将接受最高标准的计划评估(ECM 或 EFM)。
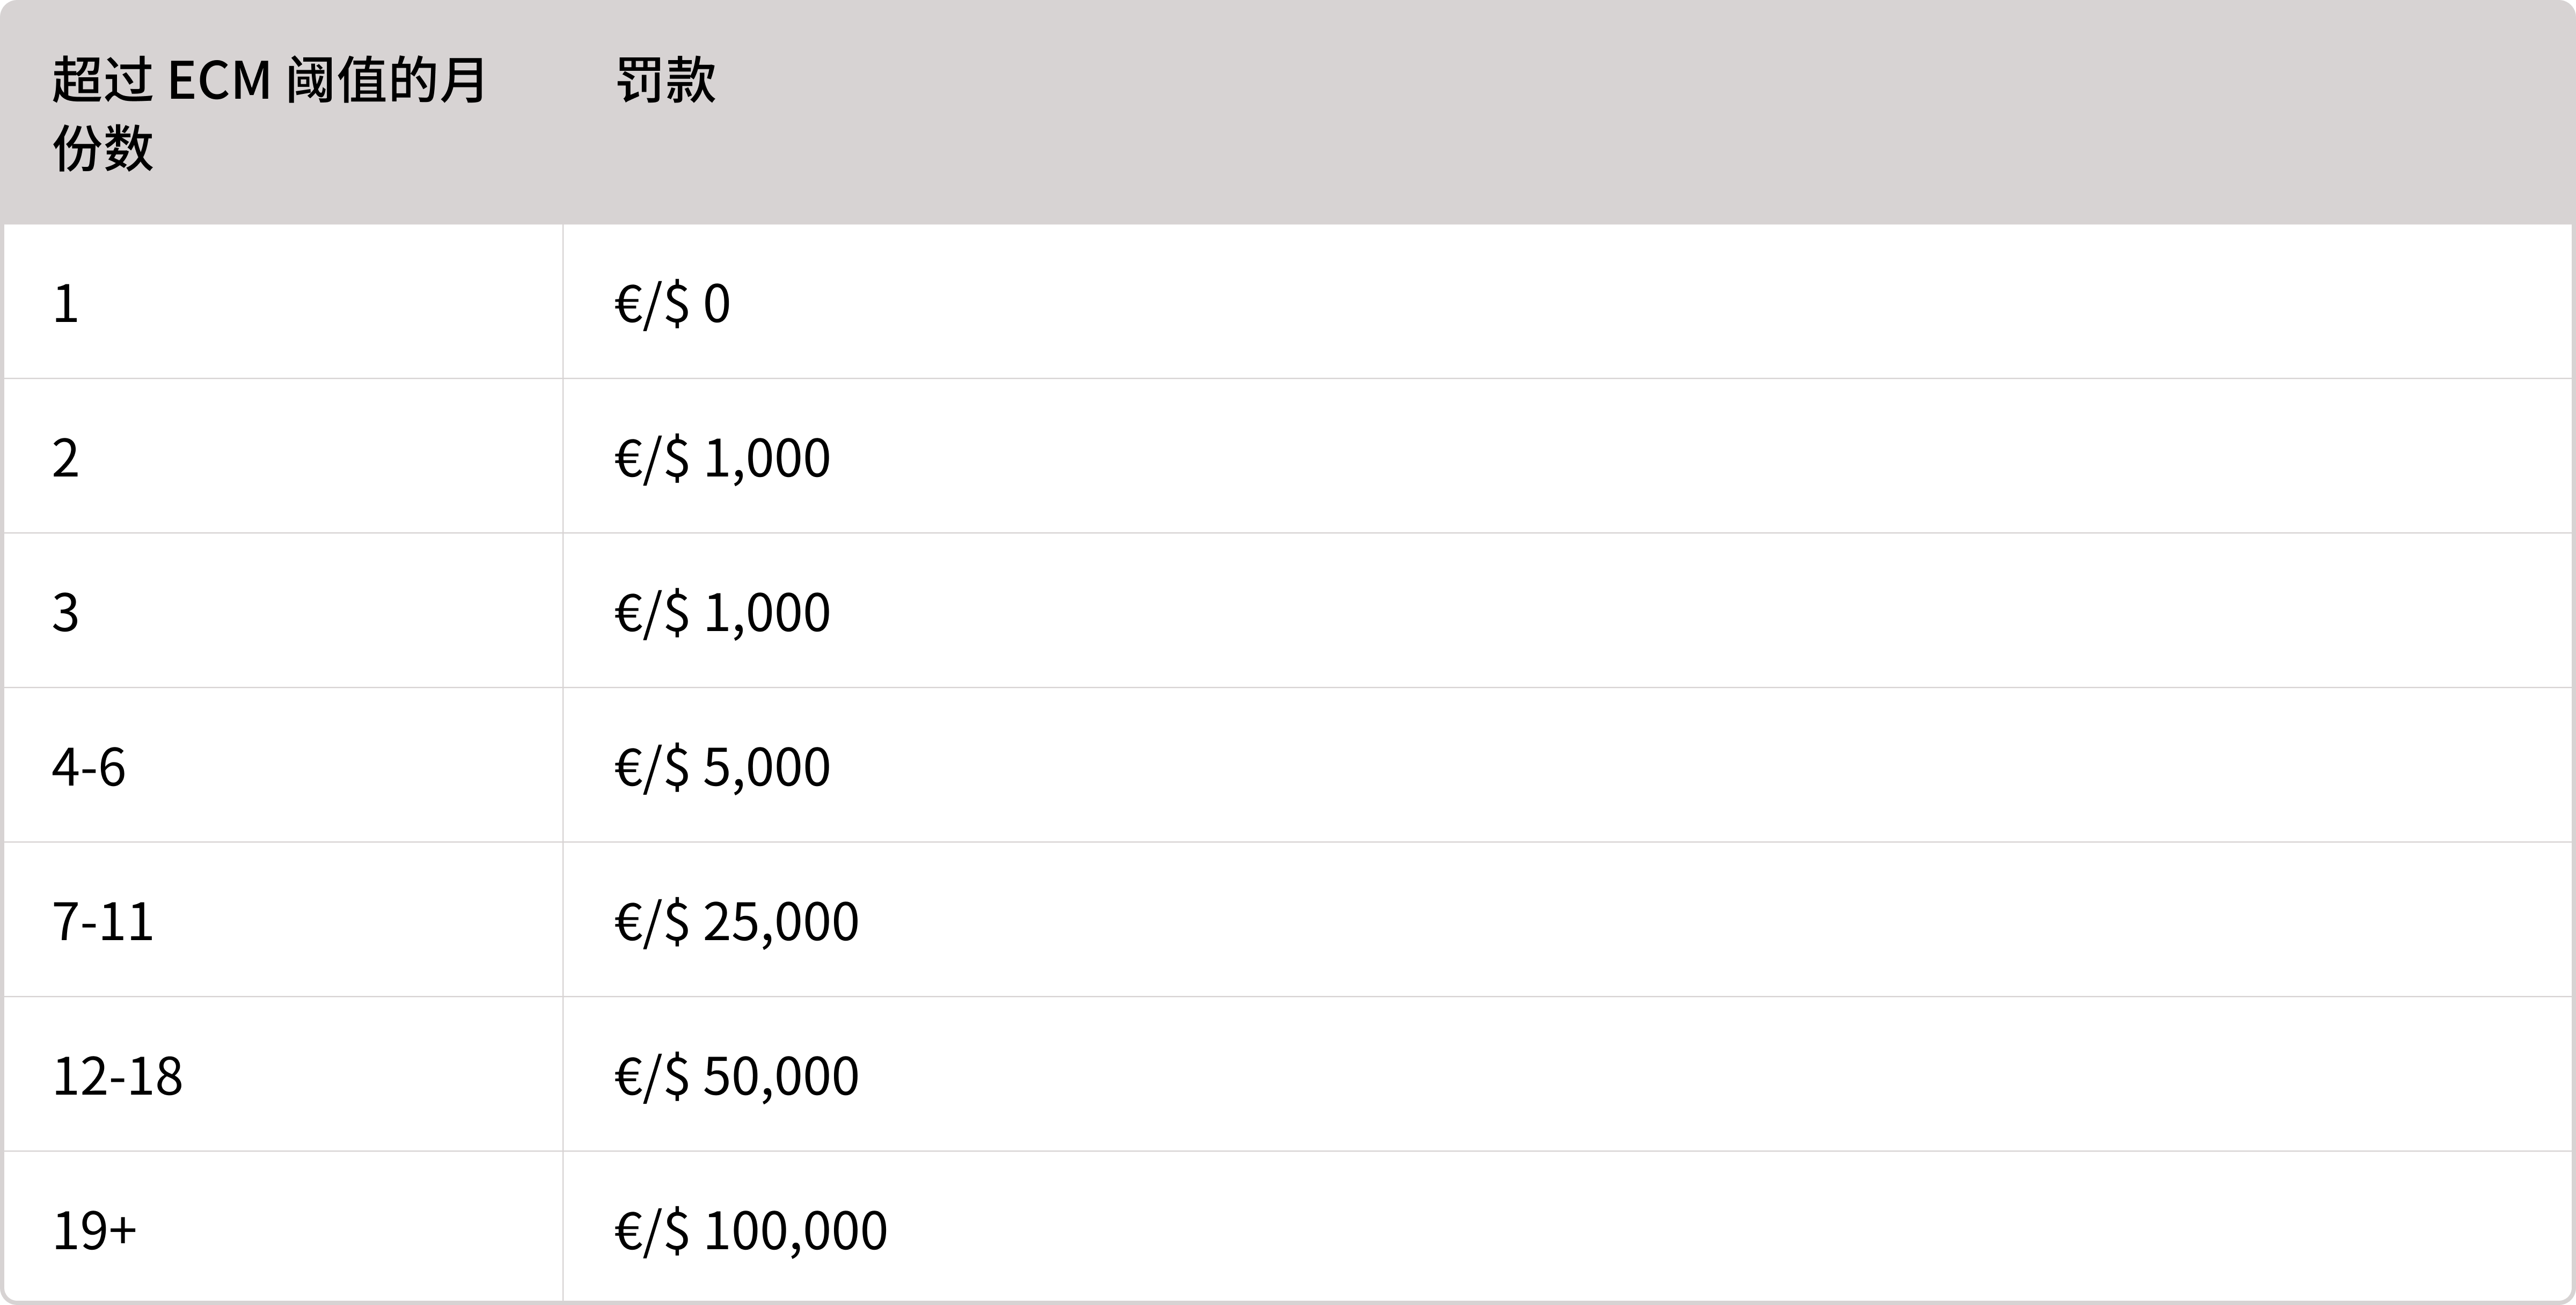
ACMP 阈值、时限和罚款
ECM
阈值

时限
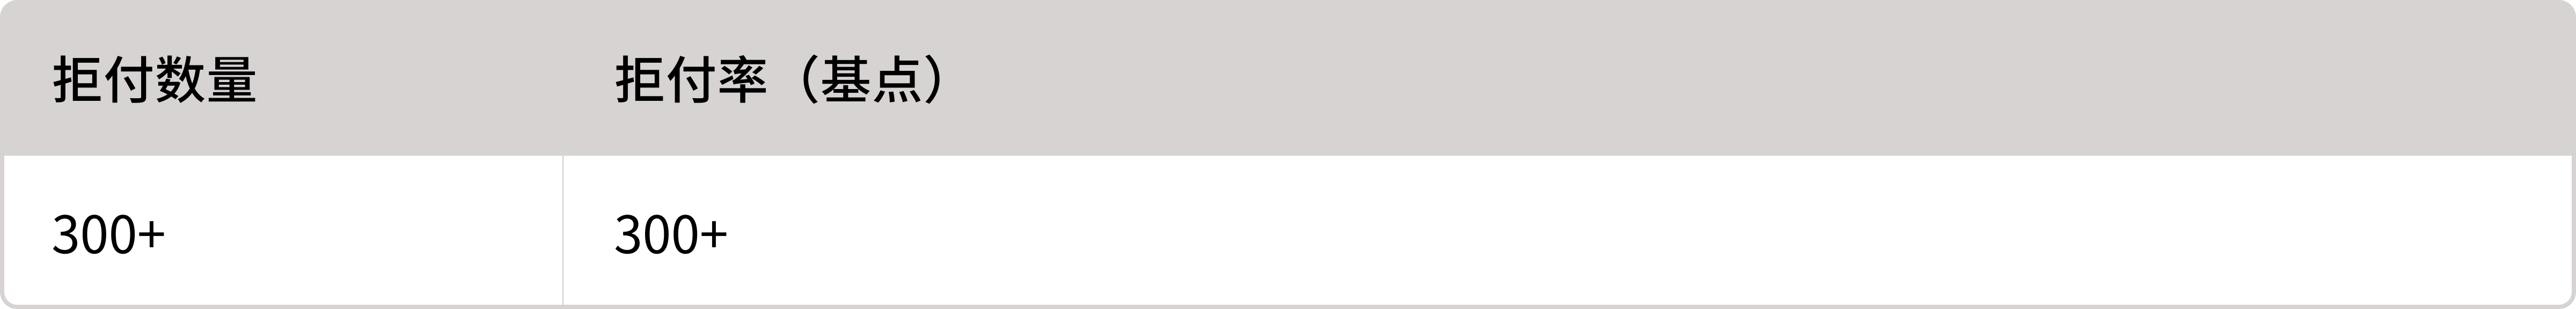
HECM
阈值
时限
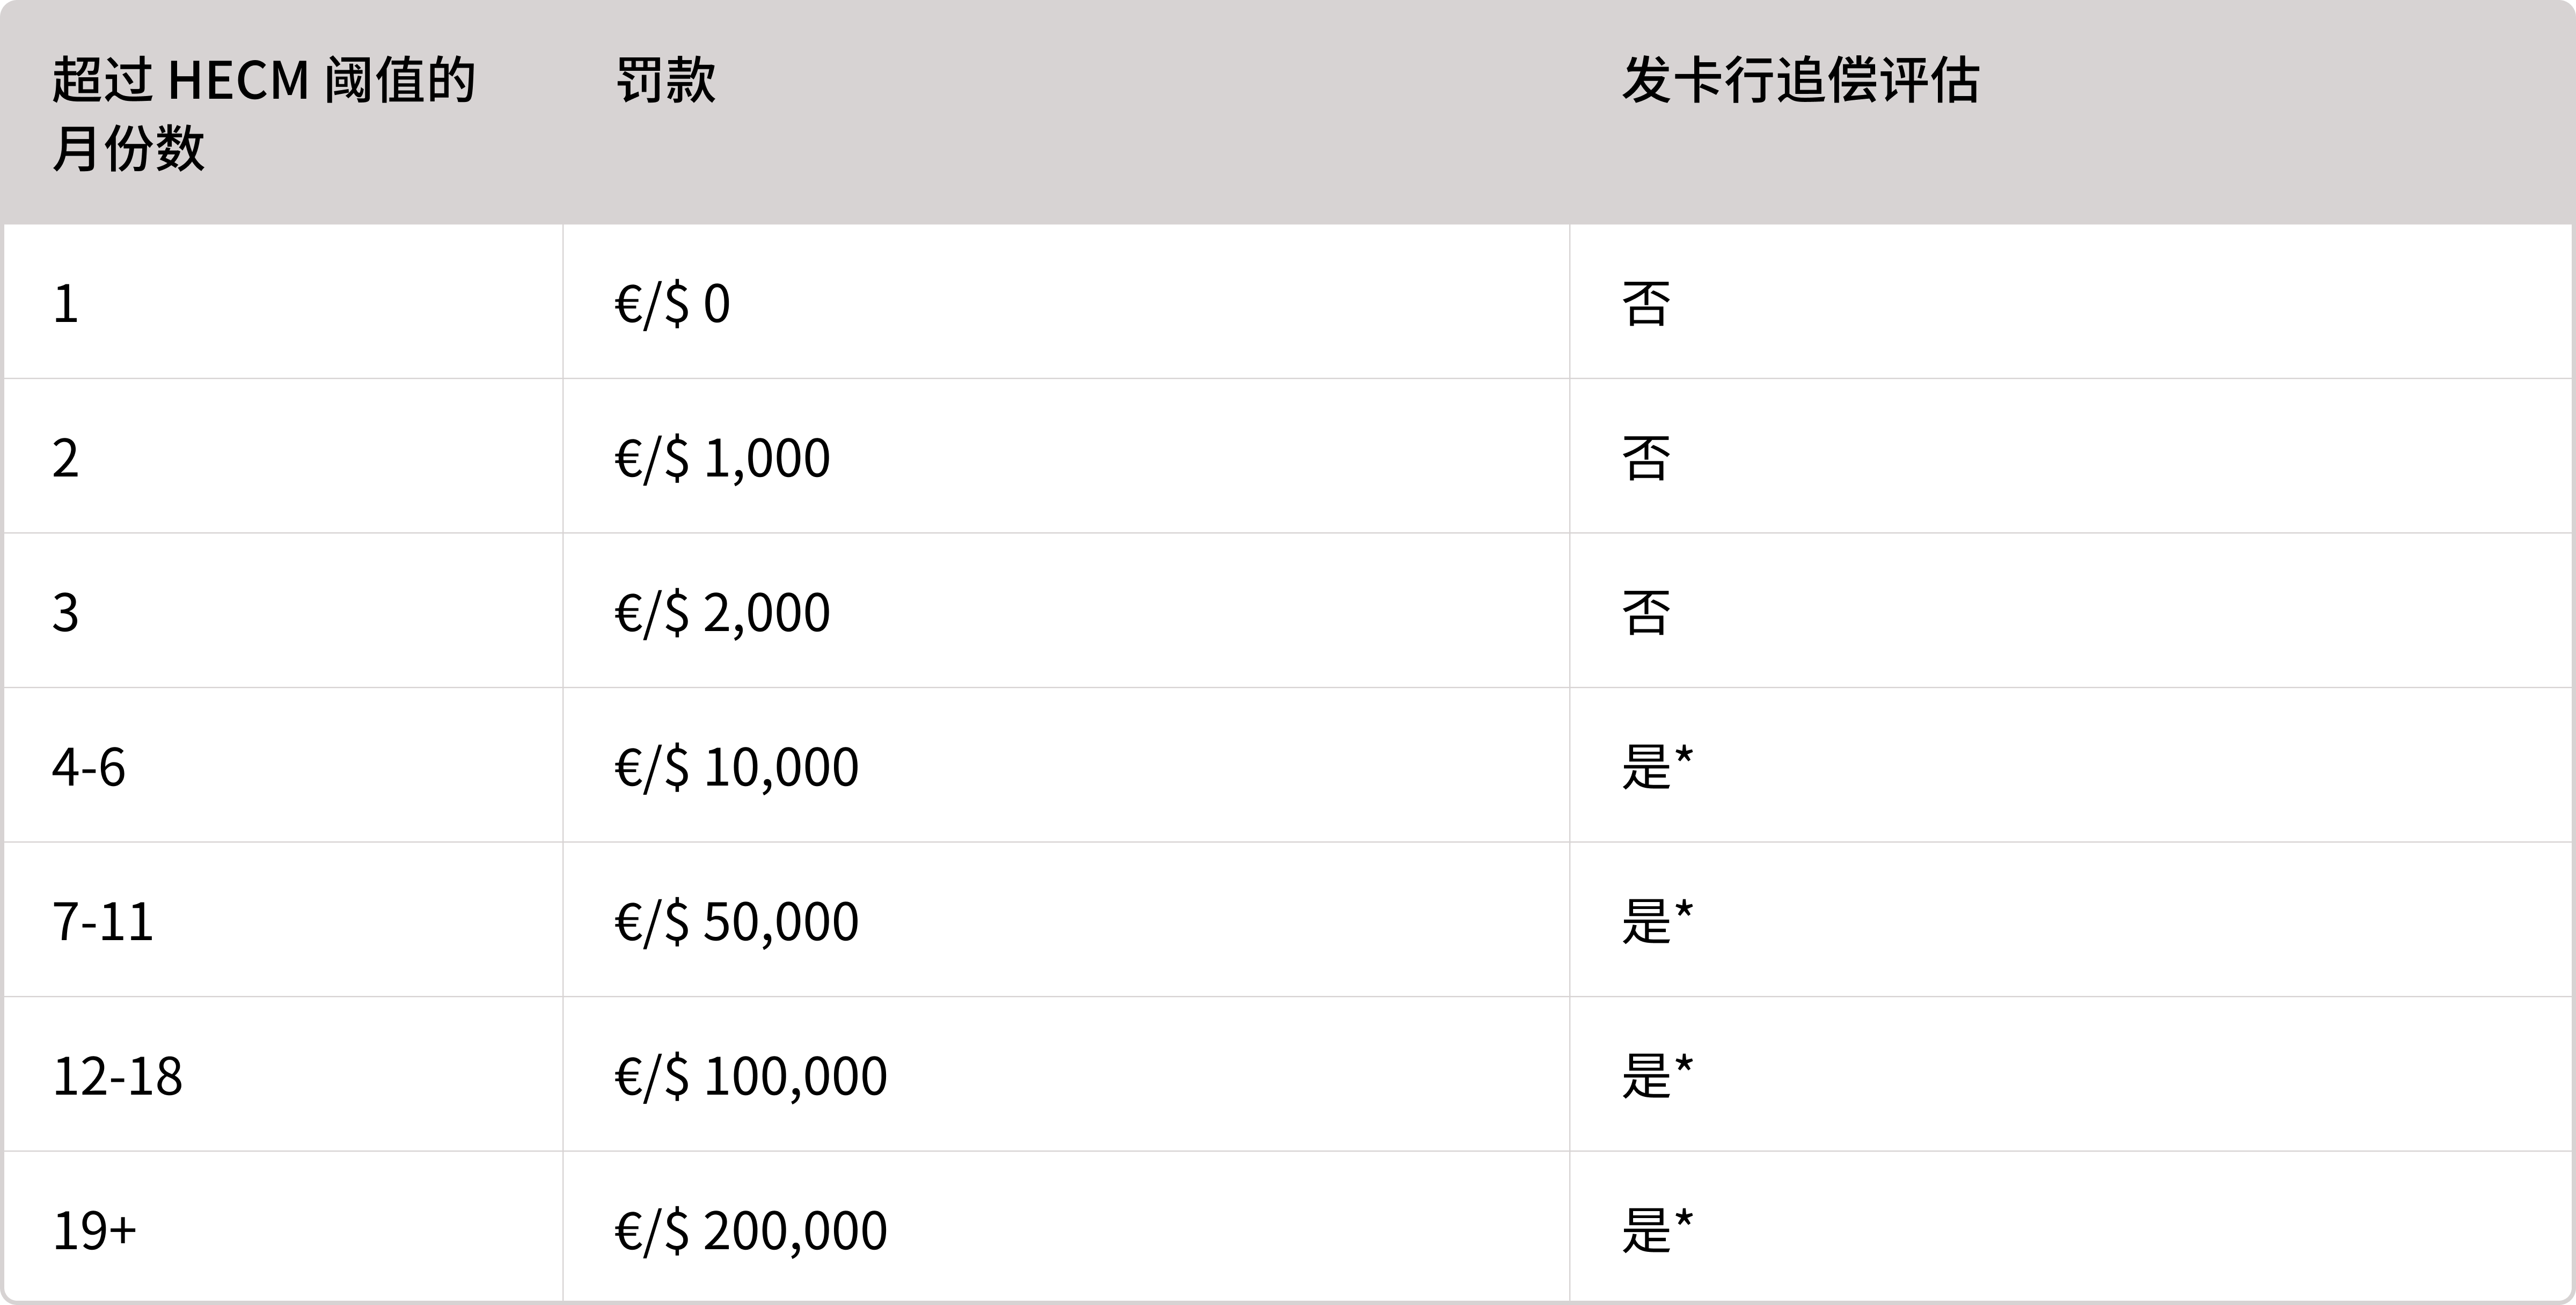
* 发卡行追偿评估是指,如拒付超过 300 笔,每笔拒付将额外收费 5 欧元/美元。例如,如果您有 500 笔拒付,则收取 1,000 欧元/美元的发卡行追偿费用(即:500 - 300 = 200;200 x 5 = 1,000)。
需要帮助吗?
如果您需要支持,或者对争议监控计划有任何疑问,请联系我们的风险团队:risk@checkout.com。