支付令牌化能够实现更安全、更快捷的支付,并大幅提高首次尝试即获得成功的概率,同时往往还能改善消费者体验。您可以根据业务需求使用不同类型的支付令牌,但其总体目的都是在交易请求于各节点间传输时,保护消费者的支付详情免遭窃取或滥用。
根据您开展收款业务的国家/地区,您可能需要使用支付令牌化以符合国家及地区监管法规。此外,任何开展收款业务的企业都必须遵守 PCI DSS(支付卡行业数据安全标准) 要求,其中包括保护敏感支付信息——而支付令牌化正是实现合规的常见策略。
采用由卡组支持的网络令牌(Network Tokens)对支付进行令牌化,还能带来显著的财务收益:2025年,我们测得全球范围内令牌化交易的支付成功率比非令牌化交易高出 10.3 个百分点。得益于更高的授权率以及欺诈相关拒付(chargebacks)成本的节省,这意味着您的企业能够捕获更多营收——总销售额可额外增加 7.2%。
在进行支付时(例如使用信用卡购物),交易报文会在多方之间来回传递。理论上,网络犯罪分子可能会拦截其中某条报文,从而获取消费者的信用卡详情等数据。为了避免具有金融敏感性的数据被盗,对支付进行“令牌化”正变得越来越普遍:即将持卡人的主账号(PAN)、安全码(CVV)和有效期替换为一串被称为“令牌(Token)”的字符。
该令牌在当前交易之外没有任何实际意义,因此无法反向关联到消费者的银行账户。每次发起请求时,它都会由令牌服务商通过算法生成。
令牌在需要的那一刻被创建(或称“置备”/provisioned),并充当主账号(PAN)的替代品。这意味着商户无需存储或发送消费者的敏感支付详情——取而代之的是将令牌插入交易请求中,从而帮助缩小 PCI 合规范围。
以下是消费者发起交易(CIT,例如消费者在零售商网站购买一双运动鞋)时支付令牌化流程的简要概览:
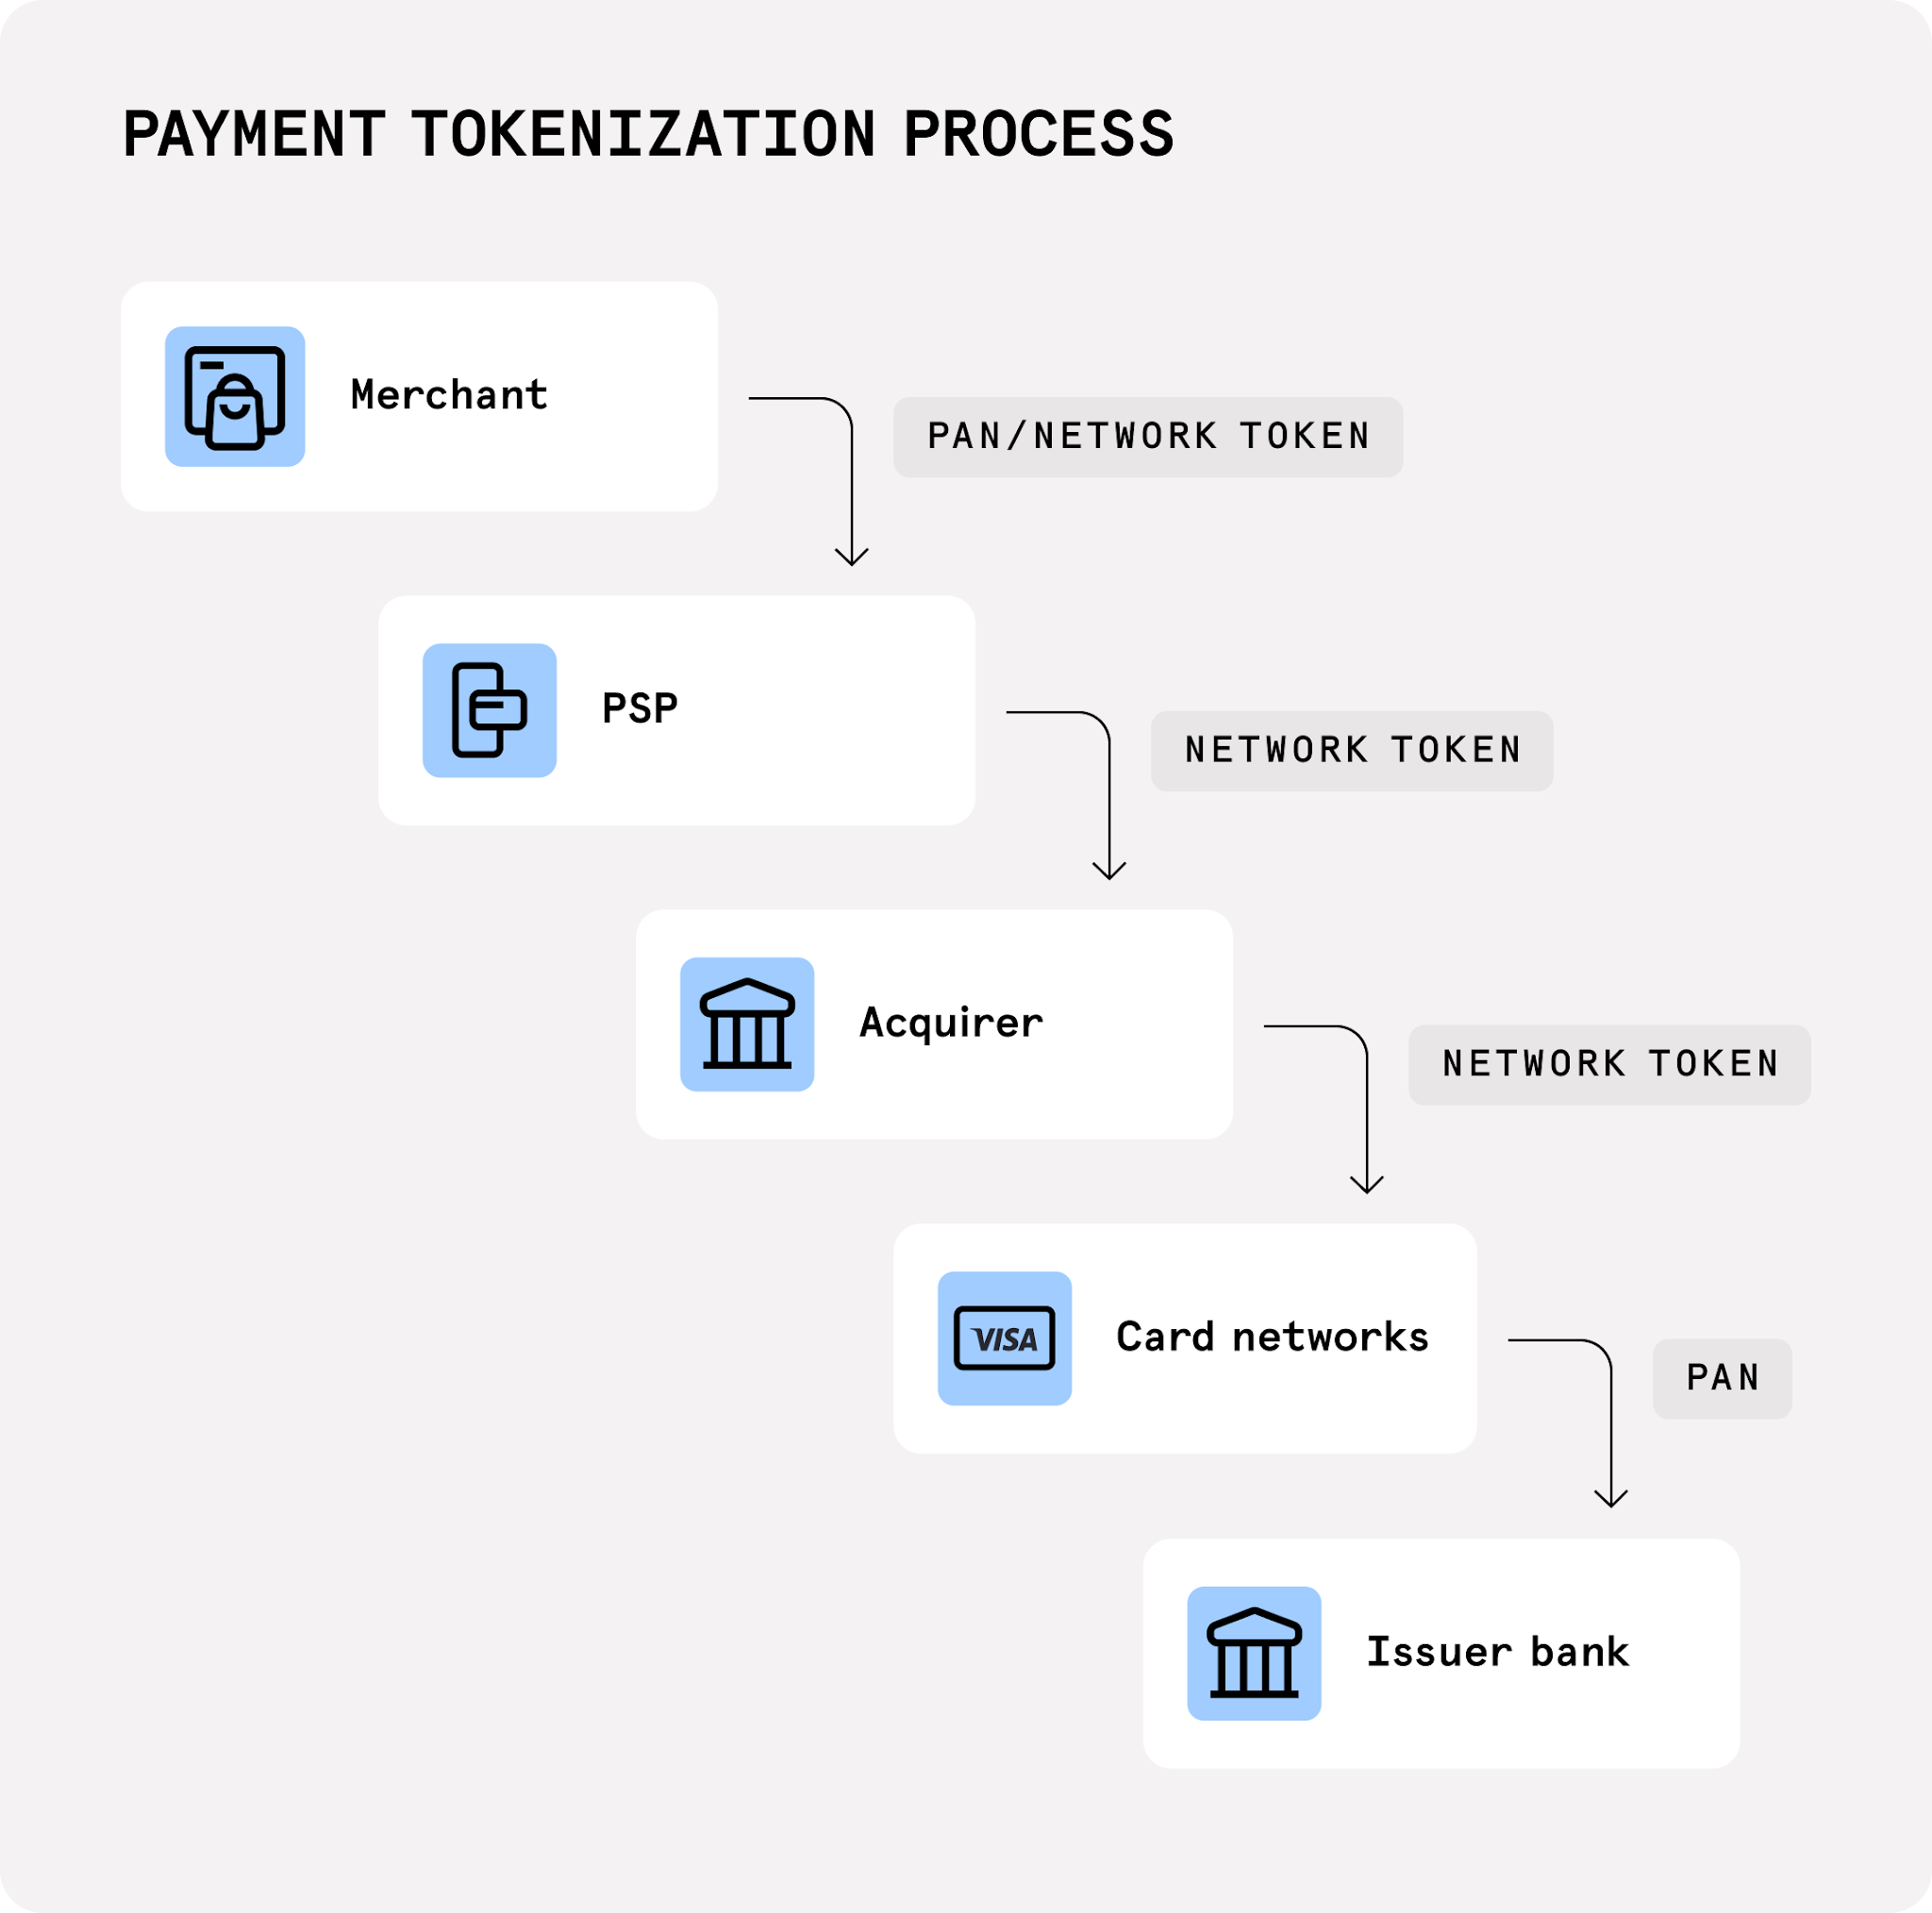
目前,并非每一笔线上支付都实现了令牌化。不过,Mastercard 和 Visa 已分别承诺,到 2030年将确保通过其网络进行的每一笔线上支付都实现令牌化。此举旨在减少对明文主账号(PAN)的依赖,并在整个支付生态系统中提升安全性、欺诈预防能力及支付表现。
对于依赖周期性支付的企业(如订阅制业务)以及希望减少结账摩擦的电商网站而言,支付令牌化尤为实用。我们将在下文深入探讨这一点,在此之前,先让我们仔细了解不同类型的支付令牌化。
支付令牌化 vs. 区块链代币化
在深入探讨之前,有必要快速区分两个概念:支付令牌化(Payment Tokenization)是指用替代值替换敏感支付数据;而加密货币代币化(Crypto Tokenization)是指将所有权或其他资产转化为基于区块链的代币。本文仅讨论前者。
支付令牌化有多种类型,通常根据令牌的使用方式和位置来命名。例如,支付卡令牌化(Payment Card Tokenization)是用令牌替换持卡人卡片上 PAN 的统称。您可能经常听到“信用卡令牌化”这一说法,但实际上借记卡同样可以进行支付卡令牌化。
支付卡令牌化主要有两种形式:
欢迎点击文章了解更多内容。
PCI 令牌化的作用是保护商户、支付处理商以及支付生态中其他实体所存储的持卡人数据。PCI 令牌通常用于商户或网关环境中(一般通过令牌保险库)引用存储的卡片详情,并可在商户内部系统中流转。因此,此类令牌通常绑定于签发它们的 PSP、网关、收单机构或令牌保险库,一般无法在不同 PSP 之间通用。
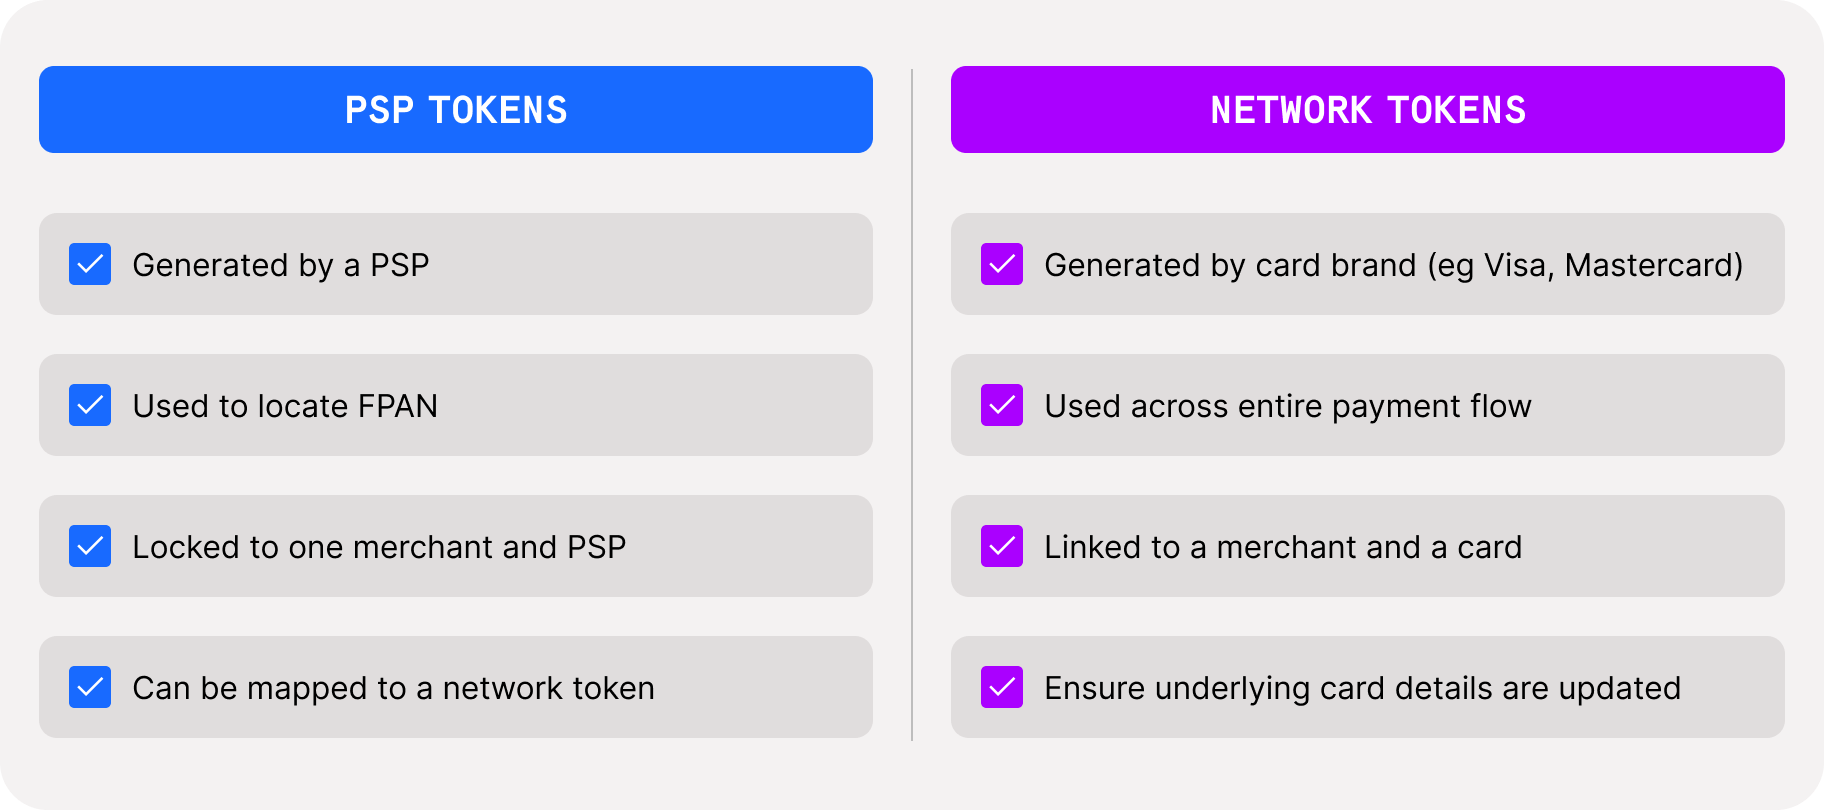
PCI 令牌化和网络令牌化都能降低存储敏感支付信息的风险,并帮助商户达到理想的 PCI 合规级别。两者的核心区别在于:谁签发令牌、PAN 与令牌的映射关系在哪里管理,以及令牌在支付流程中能穿透多远。
在实践中,这两种类型可以相辅相成:常见的做法是将 PSP 令牌配置为映射到网络令牌,即在支付流程的适当节点置备网络令牌。
您还会看到数字钱包令牌化(digital wallet tokenization)这一术语,它是网络令牌化的一种形式——卡组用设备主账号(DPAN)替换银行卡的资金主账号(FPAN)。DPAN 是一种特定于设备或钱包的令牌,在数字交易中代表底层支付账户。
简而言之,当用户将银行卡添加到数字钱包(如 Apple Pay 或 Google Pay)时,钱包交易并不会直接使用卡片的 FPAN。相反,卡组会通过签发 DPAN(支付账户的替代值)来替换卡片的敏感数据(PAN、CVV 和有效期),并将其存储在持卡人设备(如智能手机或智能手表)的安全元件(SE)或可信执行环境(TEE)中。
之后,每当消费者使用该设备付款时,数字钱包仅向商户提供该令牌——从而彻底掩盖原始卡片信息。
网络令牌的一个新兴用例正在兴起 AI 智能体令牌(Agentic Tokens)。它允许 AI 智能体(AI Agents)在用户设定的明确约束条件下代表用户进行交易。随着这项新技术的不断演进,各大卡组目前仍在逐步确立相关的行业术语与规范。
Visa describes “agent-specific payment tokens” that will ensure agents make secure transactions on behalf of a human. AI agents will be onboarded onto the Visa Intelligent Commerce platform and enable users to add their Visa cards for use in specific purchases.
Visa 将其描述为“AI 智能体专用支付令牌(agent-specific payment tokens)”,旨在确保智能体能够安全地代表人类完成交易。AI 智能体将被接入 Visa 智能体电商(Visa Intelligent Commerce)平台,允许用户添加其 Visa 卡以用于特定的购物场景。
Mastercard 将 AI 智能体令牌描述为“安全的加密凭证,能够保护敏感支付数据、提高交易成功率,并实现可编程的交易级控制”,同时确保每一笔交易都是可追踪且经过身份验证的。
Modern merchants use payment tokenization to provide better customer experiences such as one-click payments and faster checkout. Tokenized payments are also more likely to be authorized by issuers, so there are fewer false declines – where a customer’s payment fails due to a false fraud flag. That means you can end up with more profitable payments, as revenue capture often improves.
现代商户利用支付令牌化来提供更优质的消费者体验,例如一键支付和更快速的结账流程。同时,令牌化支付也更容易获得发卡行的授权,从而减少误拒(false declines)——即消费者支付因欺诈风控误报而失败的情况。这意味着随着营收捕获率的提升,您最终能获得更高利润的交易。
支付令牌化主要有以下七大益处:
所有接受线上支付的商户都能从令牌化中获益,因为它能带来成功率提升、支付数据安全增强以及欺诈减少等优势。特别是希望将自身 PCI 合规范围限制在 SAQ-A 级别(最简自评估问卷)的商户,更应使用支付令牌化以避免接触原始支付数据。
电商企业可以使用支付令牌化安全地保存消费者的绑卡信息。
这意味着当回头客再次付款时,商户能够提供更快速、顺畅的结账体验——减少支付摩擦并降低购物车弃购率。例如,零售业商户可以利用令牌化支付凭证,安全地为回头客提供一键结账服务。
即便消费者从未访问过您的网站或 App,这一功能同样有效:Checkout.com 的 Remember Me 功能覆盖了我们整个商户网络,因此客户无需在不同商户处重复输入支付信息。
对于采用订阅模式的企业而言,支付令牌化(特别是网络令牌)可确保支付详情自动刷新,显著降低因卡片过期、丢失或被盗而导致的拒付率。网络令牌有助于实现生命周期管理——当客户的支付详情更新时(例如旧卡到期更换为新卡),这对于保障订阅用户和回头客的支付连续性至关重要。将支付凭证令牌化后,客户无需手动更新支付信息,从而有效减少扣款失败与客户流失率。
由于涉及多方主体,平台支付流程在运营上更为复杂,安全性也更难保障。平台和多边市场利用支付令牌化,允许多个卖家和服务商对同一买家的凭证发起扣款,而无需暴露或存储原始主账号(PAN)。支付令牌化提供了一种规模化增强安全性的精简方式,有助于提升使用电商平台的各方信任度。此外,令牌还能跨商户的 App、网站和数字钱包关联客户的支付凭证,打造更加一致的品牌体验
支付令牌化可以帮助企业在不存储原始卡号的情况下运营“绑卡积分/忠诚度计划”。令牌化的支付凭证可以与消费者的会员档案绑定,当消费者付款时系统会自动累计积分或发放奖励。对于网络令牌而言,诸如支付账户参考号(PAR)等标识有助于跨渠道、跨钱包或在新旧卡片更新后,将对应同一底层支付账户的不同令牌关联起来。这为企业提供了一种更安全的方式来识别回头客,并提供高度一致的会员体验——对于时尚、餐饮、美妆和健康等客户留存竞争激烈的行业商户而言,这一点尤为实用。
作为一家持有全牌照的支付服务商,Checkout.com 可以为您置备 PCI 令牌,并代表您向 Mastercard 或 Visa 等卡组申请网络令牌。
如果您选择我们的托管服务,我们将为您处理所有数据维护、自动更新、安全存储和性能优化工作,让您减少在安全与合规方面的顾虑,更专注于业务增长。当然,您也可以选择自行管理解决方案,从而拥有对令牌的完全灵活性与控制权。此外,您还可以利用我们的 Forward API 将支付凭证和令牌传输给其他服务提供商,获得最大程度的业务灵活性。
如果您使用我们的智能化产品 Intelligent Acceptance ,无需任何额外开发集成即可享受网络令牌的全部优势。Intelligent Acceptance 融合了机器学习与动态决策技术,在最能发挥作用的场景中智能调用网络令牌——它仅在发卡行支持时才启用网络令牌,并针对每一笔交易利用 AI 和机器学习实时判断使用网络令牌还是原始 PAN 凭证能够带来最佳的通过率表现与成本效益。
无论您是将网络令牌作为独立解决方案使用,还是通过 I
欢迎联系我们的团队,进一步了解如何通过 Checkout.com 使用网络令牌降低成本、减少欺诈并提高支付成功率。