澳大利亚即将改变每笔境内银行卡交易的定价方式:2026 年 3 月 31 日,澳大利亚储备银行(Reserve Bank of Australia,简称 RBA)发布了《商户银行卡支付成本与附加费审查结论》——这同时也是其"零售支付监管审查"的第三阶段。
本次改革包含三大要点:允许指定卡网络禁止商户向消费者另行收取刷卡附加费用、下调 interchange 手续费,并对卡组和收单行提出新的透明度要求。首批变化已于 2026 年 10 月 1 日落地;针对境外发行卡的 interchange 手续费上限则将于 2027 年 4 月 1 日跟进实施。
对于在澳大利亚地区开展业务并接受本地银行卡的商户而言,需酌情考虑:
1. 哪些费用可以作为附加费向消费者收取
2. 不同卡组的手续成本有何不同
3.新政下如何比较不同支付收单行的信息。
注意: 本文不构成法律、监管、税务或商业建议,也不评估任何企业的具体义务。卡组规则、法律法规及服务商协议可能各有不同。商户应与自身的支付服务商(PSP)及专业顾问确认这些变化如何适用于自身安排。
刷卡附加费的规则变化
自 2026 年 10 月 1 日起,EFTPOS、Mastercard 和 Visa 将推出"禁止刷卡附加费"规则,原则上禁止商户额外向消费者收取刷卡附加费。American Express、银联和 PayPal 也已宣布调整附加费政策,尽管它们目前不受 RBA 的正式监管。需要注意的是,RBA 是"允许"指定卡网络实施禁止附加费规则,并不直接监管商户。
是否存在任何例外,取决于适用的卡网络规则、法律或法规。商户应与自身的 PSP 确认具体立场。
某项费用如果是因为消费者使用特定银行卡支付而收取或发生变动,就可能被认定为刷卡附加费。具体如何认定,取决于该费用的目的与运作方式、卡网络规则及相关服务商安排,不应仅凭费用名称判断。根据 RBA 的常见问题列表,终端租赁、交易处理等服务费用,与刷卡附加费的处理方式不同。
Interchange 手续费
RBA 正在调整在澳大利亚收单的指定银行卡交易的 interchange 手续费上限:
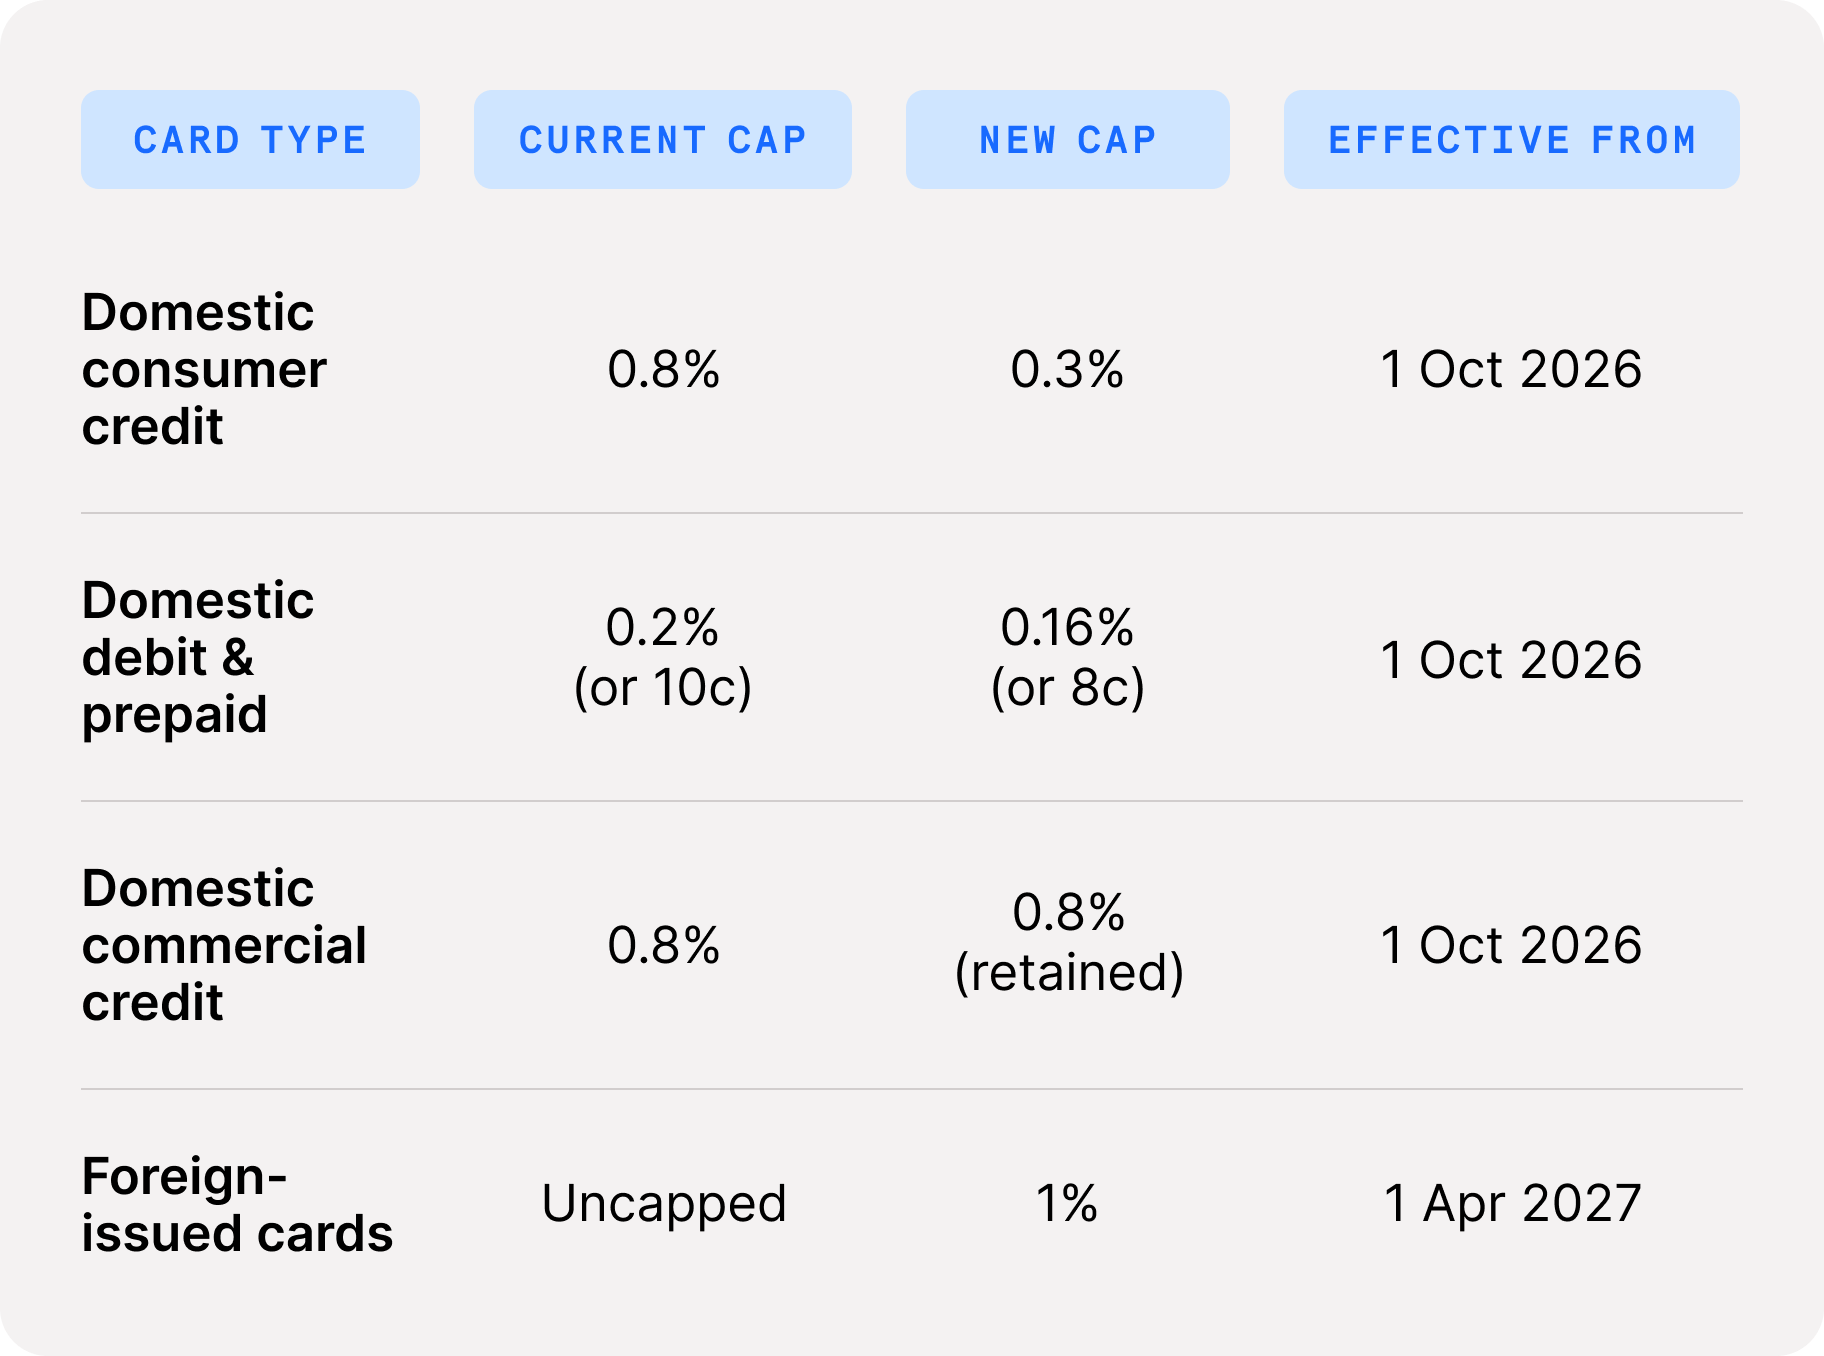
境外发行卡上限适用于在澳大利亚收单的境外发行借记卡、预付卡和信用卡。Interchange 手续费上限并不等于商户总商户服务费或总处理成本的上限。
费用更透明化
卡网络及部分大型收单行将被要求公布指定的费用信息。自 2027 年 4 月 1 日起,收单行还需在商户对账单中提供更多信息。这些披露旨在让服务商定价和 interchange 手续费传导更易于评估,但其实际有用程度,取决于商户的定价安排、交易结构和服务商的报告能力。
境外发行卡变化的单独时间表
对于采用跨境电商模式、或通过澳大利亚收单主体处理境外发行卡的商户,改革的时间节点和影响可能与境内卡支付不同。附加费禁令取决于收单行所在地,而非持卡人或发卡行所在地。RBA 的interchange 手续费改革针对的是"在澳大利亚收单"的交易。卡网络的禁止附加费规则预计将广泛适用,包括国际发行的卡,但具体处理方式取决于适用的卡网络规则和服务商安排,商户需要确认变化如何适用于自身设置。
针对境外发行卡的全新 1% interchange 手续费上限将于 2027 年 4 月 1 日起实施,独立于 2026 年 10 月 1 日生效的境内 interchange 手续费变化。对具体企业的影响,取决于其卡种结构和定价安排。
商户接受银行卡支付的订单仍会产生成本,并体现到整体定价中,而不再作为单独的刷卡附加费收取。Interchange 手续费下调可能降低部分底层的收单成本,但对具体企业的影响,取决于交易结构、服务商定价,以及相关降幅是否被传导下来。
Checkout.com 在澳大利亚不支持附加费功能,因此所有通过我们处理交易的商户在这一点上已天然合规,无需做任何技术改动。不过,我们也注意到许多商户采用多 PSP 模式——因此我们希望确保你掌握准确信息,并获得一些通用指引,以便主动协同其余支付设置共同管理这一变化。
通过同时检视你在 Checkout.com 和其他收单行的设置,你可以主动管理这次变化,并对自身成本获得完整的可见性。
对消费者
消费者在结账时将获得更简单的体验和更明确的前置定价。取消刷卡附加费后,他们更容易在完成购买前了解总成本。RBA 估计,在指定卡网络每年总计 18 亿澳元的刷卡附加费中,消费者目前承担约 16 亿澳元。
取消针对特定卡种的附加费,降低了支付流程后段意外费用出现的风险,有助于建立消费者与企业之间的信任。
对小型商户
小型商户支付的费用往往更接近当前 interchange 手续费上限,因此 interchange 手续费下调可能为其批发成本带来更明显的缓解。预计附加费规则变化生效后,这类商户每年可节省 1.9 亿澳元。
与此同时,目前收取附加费的商户,在服务商定价下调逐步传导到位之前,消化附加费收入损失的空间可能更小。
具体影响取决于企业的定价模式、交易结构、服务商安排,以及目前是否收取附加费。RBA 估计,在其他行为不变的假设下,境内发卡行的交换费收入每年可能减少约 6.6 亿澳元。
对企业级商户
如果一家企业目前收取刷卡附加费、利润率较薄、接受商务卡占比较高,或处理大量境外发行卡交易,可能需要评估这些变化将如何与其自身定价和服务商安排相互作用。采用混合(blended)或打包(bundled)定价的商户,可能无法在自身定价中完整体验到 interchange 手续费上限下调的效果。新的披露信息或许能为评估这些安排提供额外依据。
商户还可了解其服务商提供哪些路由选项,包括针对借记卡交易的"最低成本路由"(least-cost-routing)选项。RBA 已公布改革的实施日期。卡网络规则、服务商实施细节及任何可用例外,均应与相关服务商确认。
Checkout.com 可以帮助商户结合这些变化,理解其 Checkout.com 支付流程、报告和定价安排,以及如何提升整体支付效率。
审视当前定价:我们的 IC++ 定价和颗粒度报告,能在商户适应新规则的过程中提供更高的可见性。对于目前采用混合费率的 Checkout.com 商户,我们建议切换至 IC++ 定价。
管理成本: 我们的优化工具可提升支付成功率,帮助商户获取更多营收、在规模化下提升利润率。此外,随着 EFTPOS 已在 Checkout.com 澳大利亚收单平台上线,商户可以降低所有符合条件的境内借记卡交易的处理成本,作为更广泛成本缓释策略的一部分。
评估潜在影响
商户可评估当前的附加费营收、银行卡受理成本,以及新 interchange 手续费上限的潜在影响。同时可确认相关变化如何在结账页、POS、支付链接、定期付款、电子钱包和备用路由等各环节运作。
审视服务商安排
商户可向支付服务商询问:相关 interchange 手续费变化如何体现在定价、对账单和合同安排中。也可比较不同定价结构(包括 IC++ 与混合定价)所提供的可见性。
确认面向消费者的流程与技术流程
商户可检查结账页、POS、终端软件、支付链接、定期付款、电子钱包、面向消费者的条款或其他支付流程中,是否存在刷卡附加费逻辑或相关表述。不同服务商和支付渠道的实施时间可能不同,商户应与支付服务商确认所需改动和测试安排。关于已公布的禁止附加费规则的卡网络层面信息,可查阅澳大利亚支付网络(Australian Payments Network)的银行卡附加费门户。
考量与消费者的沟通内容
如果定价或支付选项发生变化,商户可考虑如何向消费者传达这些变化。
审视可用数据与路由选项
待相关费用数据可得后,商户可评估其如何为服务商比较提供依据,以及支付服务商可提供哪些路由选项。
审视支付编排与网关安排
使用支付编排(payment orchestration)的商户,应确认支付方式、路由和费用逻辑在各相关支付轨道上配置一致。任何产品配置都不应被描述为"保证合规"。
采用多网关设置的商户,可检查相关变化是否在各网关、托管结账页、支付链接、定期付款、电子钱包和备用路由之间一致应用。
为 2027 年 4 月做规划
境外发行卡交易量较大的商户,可关注境外发行卡 interchange 手续费上限单独的实施日期——2027 年 4 月 1 日。
影响因企业而异,不存在适用于所有企业的单一方案。正确的考量取决于企业主体、定价模式、交易结构、消费群和服务商设置。
但有一点是确定的:面对如此规模的监管变革,若有一位既懂支付运作机制、又懂市场的支付伙伴同行,帮助企业看清自身的银行卡受理成本,应对起来会从容得多。
澳大利亚储备银行 RBA 的《商户银行卡支付成本与附加费审查》第三阶段,旨在提高部分银行卡受理成本的透明度,并下调若干 interchange 手续费上限。自 2026 年 10 月 1 日起,在推出禁止附加费规则的卡网络上,原则上将无法再收取刷卡附加费;商户可将支付成本体现到整体定价中,而非作为单独的刷卡附加费收取。
Interchange 手续费节省能多快传导到具体企业,取决于其卡种结构、定价结构、服务商安排及相关卡网络规则的运作方式;但日期不会改变。
想了解 RBA 改革对你的收单成本可能意味着什么?欢迎与我们的团队交流,或联系您的 Checkout.com 专属经理,共同审视当前的定价与路由设置。关于贵司义务方面的建议,请咨询您的法律或合规顾问。
1. 这是否意味着商户受理银行卡将免费?
不会。商户受理银行卡仍会产生成本;这次变化涉及的是这些成本能否以单独刷卡附加费的形式向消费者收回。
2. B2B 或商务卡支付是否豁免?
商户不应想当然。RBA 改革中没有普遍性豁免;如何处理取决于适用的卡网络规则、法律、法规和服务商协议。
3. 如果请款单 Invoice 是在 10 月 1 日前开具、但消费者在之后付款怎么办?
如果银行卡支付发生在 2026 年 10 月 1 日或之后,即使请款单更早开具,也可能无法再收取附加费。商户应与 PSP 确认处理方式。
4. 改革是否同时给卡组手续费设了上限?
改革并不意味着卡组手续费或总处理成本会按某项 interchange 手续费上限的同等幅度变化。影响取决于企业的定价安排和服务商成本。